
Analyse
Zeitwertkonten bei Klein- und Kleinstunternehmen
1. Zielsetzung des Beitrags
Nachdem Großunternehmen und große Mittelständler in den letzten 10 Jahren Zeitwertkonten, u.a. als Lebensarbeitszeitkonten bezeichnet (Wertguthaben i.S.d. § 7b SGB IV), als Personal-Instrument häufig und erfolgreich einsetzen und dies auch durch Tarifverträge mittlerweile breit flankiert ist, soll in diesem Beitrag untersucht werden, mit welchen Fragestellungen und Lösungsansätzen Klein- und Kleinstunternehmen konfrontiert sein können, wenn sie über die Einführung von Zeitwertkonten nachdenken. Als Kleinstunternehmen werden Unternehmen mit bis zu 10 Arbeitnehmern und als Kleinunternehmen mit 10 bis 50 Arbeitnehmern eingestuft.
Ziel der Autoren ist es, den (Personal-)Verantwortlichen dieser Arbeitgeber – und somit meist den Inhabern und Geschäftsführern – Antworten auf ihre operativen Fragestellungen zu geben und dadurch ggf. vorhandene Widerstände gegen die Einführung von Wertguthaben in diesen Unternehmen zu überwinden. Dabei haben die Autoren nicht den Anspruch, eine vollständige Analyse und umfassende Lösung darzustellen, sondern vielmehr einige wichtige Kernelemente zu identifizieren, die sich an folgenden Kriterien orientieren:
- Ausgestaltung anzubietender Einbringungsmöglichkeiten und Freistellungszwecke
- Sicherstellung einer den Nominalwert erhaltenden Kapitalanlage
- Sicherstellung einer gesetzeskonformen Insolvenzsicherung
- Ausgestaltung einer einfach handhabbaren Verwaltung
- Durchführung der Information und Beratung der Mitarbeiter
Dieser Beitrag erscheint in zwei Teilen. Im ersten, hier erscheinenden Teil werden – nach einer Übersicht über den Bedarf an und die Verbreitung von Zeitwertkonten-Lösungen in Kleinunternehmen – die besonderen Herausforderungen bei der Implementierung solcher Lösungen in kleinen Unternehmen und Lösungsansätze für diese Herausforderungen beschrieben. Im zweiten Teil, der in der nachfolgenden Newsletter Ausgabe der AG ZWK erscheinen wird, werden Beispiele für die Implementierung von Zeitwertkonten in Klein- und Kleinstunternehmen dargestellt mit besonderem Blick darauf, wie dabei mit den spezifischen Herausforderungen für diesen Unternehmenstyp umgegangen wird.
2. Aktuelle Verbreitung und Bedarfssituation
Als Anhaltspunkte dienen zum einen Ergebnisse und Thesen, die die F.A.Z./HDI (2008) im Rahmen ihrer Studie „Zeitwertkonten im Mittelstand“ bei 200 Betrieben mit 50 bis 1.000 Mitarbeitern noch vor Inkrafttreten des aktuell gültigen Flexi II-Gesetzes am 01.01.2009 herausgearbeitet hatte:
Der Mittelstand zeigt sich offen für die Einrichtung von Zeitwertkonten.
- Im Mittelstand werden Wertguthaben vor allem durch Einbringungen aus Überstunden aufgebaut.
- Der Mittelstand sichert Zeitwertkonten nur „nachlässig“ gegen Insolvenz und hat hierin Nachholbedarf.
- Der Mittelstand wünscht sich bessere Regelungen zur Portabilität.
- Die Führung von Zeitwertkonten in Geld trifft auf erhöhten Widerstand im Mittelstand.
- Zeitwertkonten werden als Überstundenventil und für Mitarbeiterbindung immer wichtiger im Mittelstand.
Zum anderen zeigen die Ergebnisse von TNS Infratest (2011), die sich auf Erfahrungen von 4.699 Befragten aus Unternehmen aller Größenklassen innerhalb der ersten 20 Monate nach Inkrafttreten des aktuell gültigen Flexi II-Gesetzes am 01.01.2009 beziehen, folgende Erkenntnisse bzw. Trends auf:
- Dem Mittelstand sind die Regelungen des Flexi II-Gesetzes nur unzureichend bekannt bzw. zu komplex und kompliziert. Dies gilt umso stärker in Klein- und Kleinstunternehmen.
- Unter mittelständischen Unternehmen und Großunternehmen ist der Verbreitungsgrad zwar deutlich höher als unter Klein- und Kleinstunternehmen, aber auch dort sind Langzeit- bzw. Wertguthaben keineswegs üblicher Standard.
- Die Nutzung von Wertguthaben ist durch das neue Flexi II-Gesetz in Klein- und Kleinstunternehmen stark eingeschränkt (worden), weil bestehende Möglichkeiten der individuellen Steueroptimierung nicht von Angestellten bzw. Arbeitnehmern genutzt werden können, die zugleich als Organ – z. B. als Geschäftsführer oder Gesellschafter – einer kleinen GmbH bestellt sind, was aber i.d.R. vor allem in Kleinstunternehmen häufig der Fall ist.
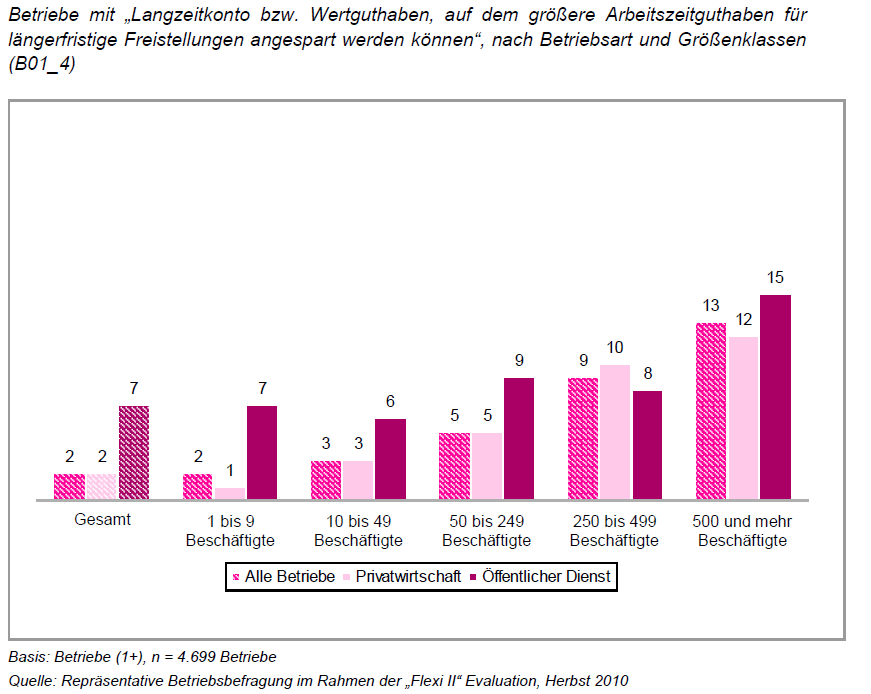
- Die Verbreitung von Arbeitszeitkonten steigt mit der Betriebsgröße. Gut ein Drittel der Kleinstunternehmen mit weniger als 10 Beschäftigten hat flexible Arbeitszeitregelungen. „Echte“ Zeitwertkonten, auf denen größere Arbeitszeitguthaben explizit mit dem Ziel längerfristiger Freistellungen angespart werden können, werden insgesamt aber von nur 2 % der (untersuchten/befragten) Betriebe in Deutschland angeboten. Während nur 2 % aller Kleinstbetriebe mit 1 bis 9 Beschäftigten ein derartiges Zeitwertkonto aufweisen, liegt der Anteil bei Betrieben mit 500 und mehr Beschäftigten mit ca. 13 % um ein Mehrfaches höher.
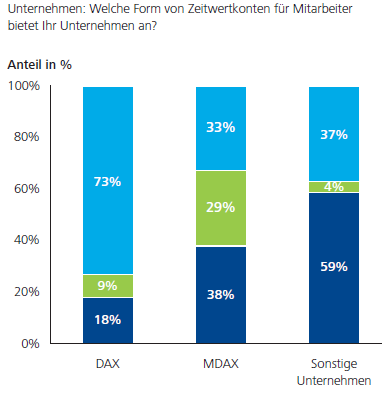
Die Studie von Deloitte/ Baumgartner (2014) hat die Abhängigkeit des Verbreitungsgrads von Zeitwertkonten von der Unternehmensgröße in 2014 nochmals bestätigt:
Woraus leitet sich für Klein- und Kleinstunternehmen Handlungsbedarf ab, der durch Zeitwertkonten gedeckt werden kann?
Die demografische Entwicklung in Deutschland ist gekennzeichnet durch veränderte Altersstrukturen, niedrige Geburtenraten und zunehmenden Fachkräftemangel. Diese Herausforderungen treffen auch (zum Teil sogar in besonderem Maße) Kleinst- und Kleinunternehmen, die darauf – wie in mittleren und großen Unternehmen auch – mit längerer Bindung älterer Mitarbeiter bei gleichzeitiger Reduzierung der Arbeitsbelastung im Alter zu reagieren versuchen. Gemäß Verlautbarung des Bundesverbandes der mittelständischen Wirtschaft BVMW (2016) haben laut einer neuen Umfrage unter 2.800 Teilnehmern mehr als 89 % der Mittelständler Schwierigkeiten, offene Positionen zu besetzen. Jeder dritte Betrieb musste demnach aus Personalnot sogar schon Aufträge ablehnen. Dies bestätigte der Vorstand der Stiftung Familienunternehmen, Brun-Hagen Hennerkes, im Interview mit dem Handelsblatt am 2. Januar 2017 auf die Frage: „Wo haben die Familienunternehmen blinde Flecken?“ u. a. mit der Antwort „… Deutsche Familienunternehmen tun sich nicht immer leicht, qualifizierte Mitarbeiter für die Provinz zu begeistern.“
Aufgrund des Wertesystems der jungen Generation Erwerbstätiger müssen Privatleben und Erwerbsarbeit flexibel in Einklang gebracht werden. Dies scheint umso mehr in Klein- und Kleinstbetrieben geboten, die – insbesondere im handwerklichen Bereich – mit massiven Nachwuchsproblemen zu kämpfen haben. Mitarbeiterbindung und –gewinnung durch Wertguthaben-Modelle sind ein probates Gegenmittel hierzu. Damit kann es gelingen, sich als kleiner Arbeitgeber durch ein Angebot flexibler Rentenübergangsmodelle oder individuell gestaltbarerer Familien-, Pflege- oder Qualifizierungszeiten in Kombination mit Teilzeitbeschäftigung bei vollem Lohn gegen Wettbewerber oder größere Unternehmen positiv am Arbeitsmarkt abzugrenzen. Auch die Klein- und Kleinstunternehmen müssen sich in ihren Arbeits- und Personalstrukturen auf die Anforderungen der jüngeren Generationen nach „Work-Life-Balance“ und „Sabbaticals“ einstellen und können dann gepaart mit dem Angebot multifunktionaler Stellen durchaus als interessanter Arbeitgeber gegenüber Großunternehmen punkten.
Steigerung der Arbeitgeberattraktivität zur Gewinnung und Bindung von Mitarbeitern ist von den befragten Arbeitgebern in der Studie von Deloitte/Baumgartner (2014) als wichtigstes Motiv für den Einsatz von Zeitwertkonten genannt worden. Es gibt keinen erkennbaren Grund, warum der Bedarf an einem solchen Instrument in Kleinunternehmen geringer sein sollte als im Mittel aller Unternehmen. Fachkräftemangel, demographischer Wandel, Überstundenflut oder Mitarbeiterwertschätzung: Der wirtschaftliche Erfolg und Fortbestand von Kleinst- und Kleinunternehmen wird von der weiter zunehmenden Bedeutung qualifizierter Mitarbeiter geprägt sein - und dies generationenübergreifend und unabhängig von der Unternehmensgröße.
3. Hinderungsgründe
Die äußerst geringe Verbreitung von Wertguthaben in Kleinstbetrieben führen Vertreter der Arbeitgeberverbände und Finanzdienstleister u. a. darauf zurück, dass Wertguthaben für Arbeitnehmer, die zugleich als Organ einer Körperschaft bestellt sind (Vorstand von AGs, Geschäftsführer von GmbHs, Gesellschafter) unattraktiv sind, weil für diese die nachgelagerte Besteuerung nicht gilt. Gerade kleinere Unternehmen, die als GmbH geführt werden, hätten in der Vergangenheit Langzeitkonten für Beschäftigte mit hohem Einkommen genutzt, um dadurch die steuerlichen Belastungen zu reduzieren und einen Teil des Einkommens in die Freistellungsphase mit dann niedrigeren Steuertarifen zu verlagern.
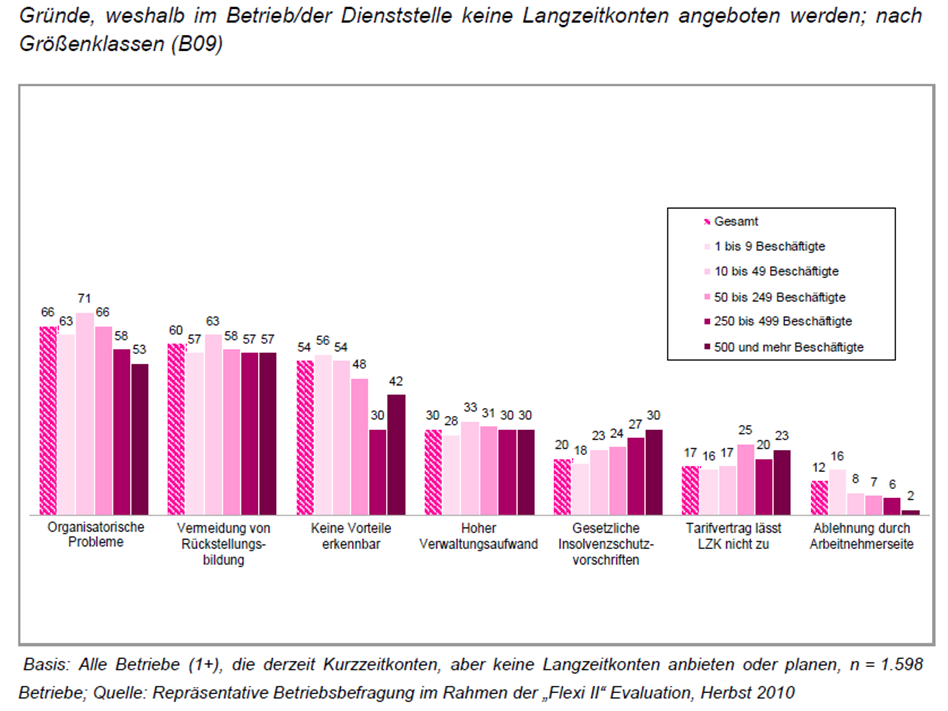
Allgemein werden als Gründe für die Nichteinführung von Wertguthaben laut TNS-Studie überwiegend organisatorische Probleme angeführt. Es lag allerdings in der Natur der Sache, dass zum Befragungszeitpunkt, in der Anfangsphase der Umsetzung der gesetzlichen Neuregelungen des Flexi II-Gesetzes, vielfältige organisatorische Fragen zu klären waren, bis in den Arbeitsabläufen erstmals Lern- und Automatisierungseffekte durch Routine eintreten konnten. Dies gilt generell bei erstmaliger Einführung neuer Personalinstrumente (BMAS 2011). Heute, 5 Jahre nach der Befragung sollten diese organisatorischen Themen keine Rolle mehr spielen, was im nachfolgenden Kapitel näher erläutert wird.
Einen von der Unternehmensgröße abhängigen, signifikanten Unterschied in den Hinderungsgründen der Einführung kann man allenfalls bei den Kriterien „Keine Vorteile erkennbar“ und „Gesetzliche Insolvenzschutzvorschriften“ ableiten. Beim Kriterium „Ablehnung durch Arbeitnehmerseite“ scheint der vermeintlich höhere Ablehnungsgrad in Kleinstbetrieben durch die bereits oben beschriebene Auswirkung bei Arbeitnehmern mit Geschäftsführer- oder Gesellschafter-Funktion begründet zu sein.
Die Aussage, dass keine Vorteile erkennbar seien, dürfte in Kleinstbetrieben durchaus belegbar sein, da vermutlich die Personalverantwortlichen dort zu wenig Kenntnisse über die Details des Flexi II-Gesetzes und somit die generellen Möglichkeiten von Zeitwertkonten besitzen. Hier ist Aufklärung z.B. durch Berater, Produktanbieter und Institutionen wie die AG ZWK mit Sicherheit angebracht.
Hinsichtlich der gesetzlichen Insolvenzschutzvorschriften scheint in Kleinst- und Kleinbetrieben weniger „Widerstandspotenzial“ gegen die Einführung von Zeitwertkonten zu liegen als in größeren Unternehmen. Dies dürfte darauf zurück zu führen sein, dass dort weniger die komplexere Treuhandlösung als vielmehr die aus der betrieblichen Altersversorgung bereits hinreichend bekannte und bei kleinen Mitarbeiteranzahlen völlig ausreichende Verpfändungslösung umgesetzt wird.
Darüber hinaus werden aus verschiedenen, in der Beratungspraxis bereits begleiteten Einführungsprojekten von Zeitwertkonten in Kleinst- und Kleinbetrieben häufig folgende Hürden oder Hinderungsgründe genannt:
- Zu hoher administrativer Aufwand
- Freistellungen sind nicht darstellbar, weil einzelne Mitarbeiter unverzichtbar sind
- Angst vor unkalkulierbaren Risiken der sehr langfristigen Bindung durch dieses Instrument
- Zu hohe Fixkosten
- Bilanzielle Auswirkungen unklar
- Wenig attraktive Verzinsung der Kapitalanlage
- Nutzen nicht erkennbar
Nahezu alle hier genannten Gründe lassen sich nach Ansicht der Autoren widerlegen oder zumindest relativieren.
Neben den aus Arbeitgebersicht anzuführenden Hindernissen besteht möglicherweise gerade bei Mitarbeitern von Kleinunternehmen das Problem fehlender kollektiver Regelungen und eines geringeren Einkommens. Beides könnte insofern ein Hindernis für die Verbreitung von Zeitwertkonten darstellen, dass diese von den Mitarbeitern weniger genutzt werden als vom Arbeitgeber erhofft und erwartet. Vielfach sind die hier betrachteten Unternehmen nicht tarifgebunden, oft besteht auch kein Betriebsrat. Kollektive Regelungen zu Wertguthaben scheiden damit in diesen Fällen aus; die Einführung von Wertguthaben beruht dann ausschließlich auf individueller arbeitsvertraglicher Gestaltung. Aus Arbeitnehmersicht fehlt damit häufig die „Richtigkeitsgewähr“, die i.d.R. mit kollektiven Regelungen verbunden ist. Hinzu kommt, dass relevante Branchen und Arbeitgeber nicht selten durch ein niedrigeres Vergütungsniveau gekennzeichnet sind. Aus Arbeitnehmersicht wird daher häufiger das Argument angeführt werden, neben den Vorsorgebemühungen im Bereich der betrieblichen Altersvorsorge seien keine weiteren eigenen finanziellen Mittel zur Dotierung eines Wertguthabens vorhanden. Letzteres könnte durch eine bevorzugte Einbringung von Zeitbestandteilen „gelöst“ werden.
4. Für jedes Problem ein Lösungsansatz
a) Zu hoher administrativer Aufwand
Die Anbieter von Verwaltungssoftware für Zeitwertkonten haben mittlerweile standardisierte Tools entwickelt, die einfach bedient und über Schnittstellen (z. B. EXCEL- oder csv-Dateien) mit den gängigen Personalabrechnungs- oder Personalverwaltungssystemen (ADP, SAP, etc.) verbunden werden können. Einfache, standardisierte Wertguthaben-Modelle können z. T. direkt in jeder gängigen Software abgebildet werden. Dies gilt auch für die Verwaltung durch Steuerberater mittels DATEV. Teilweise genügt es, die Standard-Verwaltungssoftware der Produktanbieter aus dem Versicherungsbereich oder Bankenbereich zu nutzen, die oft auch ohne oder nur mit geringen Zusatzkosten zur Verfügung gestellt wird. Eine internetbasierte Portallösung, in der Mitarbeiter und Arbeitgeber Willenserklärungen abgeben, Kontostände einsehen und Hochrechnungen simulieren können, führt im Idealfall dazu, dass sich der Arbeitgeber um nichts weiter kümmern muss – ein wichtiges Argument in Kleinunternehmen, die häufig über keine spezialisierten Personalfunktionen verfügen. Über derartige Portale kann das Zeitwertkonto heutzutage für beide Parteien transparent dokumentiert werden. Dies hält den Verwaltungsaufwand minimal und trägt im Zuge der Digitalisierung der Arbeitsprozesse auch bei Kleinunternehmen zur Standardisierung bei.
b) Freistellung nicht darstellbar
Ob eine Freistellung darstellbar ist oder nicht, muss vor dem Hintergrund der oft auf Einzelpersonen konzentrierten Tätigkeiten bewertet werden. Grundsätzlich ist diese Problematik jedoch nicht auf Kleinst- und Kleinbetriebe begrenzt, denn auch in größeren Unternehmen gibt es häufig Spezialisten-Funktionen, die nur von einzelnen Personen besetzt sind, für die es keine prädestinierten Vertreter gibt. Ein ausreichend langer zeitlicher Planungsvorlauf lässt diese Fragestellung als lösbar erscheinen. Zudem dürfte auch für Kleinstunternehmen eine mit Vorlauf geplante Freistellung – auch Teilfreistellung – besser gestaltbar sein, als ein „plötzlich“ aus gesundheitlichen Gründen auftretender Totalausfall eines Mitarbeiters oder eine aufgrund der Arbeitsmarktsituation nicht oder nur schwer mögliche Nachbesetzung eines verrenteten Mitarbeiters. Die Flexibilität des Zeitwertkontos kann ggf. sogar mehr Planungssicherheit geben, da die Höhe der Freistellungsguthaben dem Klein- und Kleinstunternehmer bekannt sind und er das regelmäßige Gespräch mit seinen Mitarbeitern über mögliche Freistellungsziele vorsehen kann. Zudem ist gerade in Kleinunternehmen häufig die Fähigkeit zu sehr individuellen, auf den einzelnen Mitarbeiter zugeschnittenen Arbeitsplatz- und Arbeitszeit-Lösungen anzutreffen. Diese Fähigkeit sollte auch den Umgang mit der (Teil-)Freistellung eines Mitarbeiters, für den es zunächst keinen definierten Vertreter gibt, erleichtern.
c) Angst vor unkalkulierbaren Risiken
Unkalkulierbare Risiken können neben der oben diskutierten „ungeplanten“ Freistellung, die lösbar sein dürfte, allenfalls in der gesetzlich geforderten Nominalwerterhalt-Garantie liegen. Diese Angst lässt sich jedoch durch Nutzung eines Versicherungstarifs mit garantiertem Rechnungszins oder eines (jedoch nur minimal verzinstem) Fonds- oder Banksparplans relativ problemlos lösen. Finanziert man beispielsweise das Zeitwertkonto extern über ein Garantieprodukt und verpfändet dieses an den Arbeitnehmer, so sind alle relevanten Vorgaben für den Arbeitgeber erfüllt.
Mitunter werden auch mögliche gesetzliche Neuregelungen rund um die Gestaltung von Zeitwertkonten als unkalkulierbares Risiko eingestuft werden. Allerdings dürften gesetzliche Änderungen eher zu einer Förderung der Zeitwertkonten führen, da diese von Großunternehmen mittlerweile schon langjährig und großflächig genutzt werden und zudem Verbände und Lobbyisten sich nun schon jahrelang um Verbesserungen und Erleichterungen bemühen. Außerdem sind Besitzstandswahrungen i.d.R. Bestandteil gesetzlicher Neuregelungen.
d) Zu hohe Fixkosten
Auch hierfür bietet die Praxis bereits Lösungen an, indem für KMU unter Anwendung von Standard-Modulen sowohl in der Verwaltung als auch beim Produkt in Kombination mit der Insolvenzsicherung (z.B. über Einzelverpfändung) keine oder nur minimale Fixkosten – häufig einmalig für die Einrichtung – berechnet werden. Die Anbieter haben durchaus verstanden, dass Klein- und Kleinstbetriebe zwar mit Standardlösungen unterstützt werden müssen, dafür aber nur moderate Preise – idealerweise ohne Fixkosten oder feste Pauschale – auf Grundlage der Teilnehmeranzahl oder des Wertguthabenvolumens verlangt werden können. Häufig findet man daher zwei Preismodelle nebeneinander: ein individuelles Preismodell, das vor allem bei mittleren und großen Unternehmen mit spezifischen Modell- und/oder Verwaltungsparametern angewendet wird, und ein Standard-Preismodell für KMU (i.d.R. pauschal zwischen EUR 24,00 und EUR 60,00 p.a. je Teilnehmer), bei dem keine Individualisierung der Modell-Parameter erfolgt und die Anbindung einer Verwaltung lediglich auf den Grundfunktionen beruht.
e) Bilanzielle Auswirkungen unklar
Hierzu sollten mittlerweile die Steuerberater und Wirtschaftsprüfer der Unternehmen ausreichende Kenntnisse erlangt haben. Entsprechende Verlautbarungen aus dem BMF (Bundesministerium der Finanzen) und den Steuerbehörden liegen vor; zudem sind die Aktuare, die die versicherungsmathematische Bewertung der Verpflichtung aus Wertguthaben i.d.R. vornehmen, ausreichend gut geschult, so dass im Dialog zwischen Steuerberater und Aktuar alle Fragen lösbar sein sollten. Da es sich meistens und gerade in den Standard-Modellen für die KMU um kongruent rückgedeckte Wertguthabenmodelle mit einem Versicherungsprodukt handelt, sind die bilanziellen Auswirkungen minimal. Somit dürfte eine mögliche Angst der Geschäftsführer oder Eigentümer der Kleinstunternehmen vor einer Verschlechterung der Bonität durch die Einführung und den Aufbau von Wertguthaben ebenfalls unbegründet sein.
f) Wenig attraktive Verzinsung der Kapitalanlage
Genauso wenig wie die „unklaren“ bilanziellen Auswirkungen stellt die derzeit wenig attraktive Verzinsung der Kapitalanlage ein spezielles Problem der Klein- und Kleinstbetriebe dar. Es ist zwar korrekt, dass die in Geld geführten Wertguthaben eine ausreichende Verzinsung ermöglichen sollten, um Inflationsentwicklung und Tariflohnerhöhungen sowie Gehaltstrends zu finanzieren, letztlich sollte aber der Zinseszins-Effekt aus der aufgeschobenen Versteuerung (Einbringungen werden dem Spitzensteuersatz entzogen und später mit dem Durchschnitts-Steuersatz in der Freistellung versteuert) und Verbeitragung ergänzt um ein vernünftiges Garantieprodukt attraktiv genug sein, um aus Mitarbeitersicht den – nicht nur wirtschaftlichen – Nutzen eines individuellen Zeitwertkontos zu erkennen.
Wenn die Unternehmen den betriebswirtschaftlichen Nutzen des Zeitwertkontos verstanden haben, werden sie in der Regel zudem geneigt sein, zumindest einen moderaten Zuschuss zu den Ansparleistungen der Mitarbeiter zu erbringen, mit dem sich das Argument zu schlechter Verzinsung entkräften und gleichzeitig ein erhöhter Bindungseffekt bei den Mitarbeitern erreichen lässt. Grundsätzlich gilt auch für die Bewertung der Verzinsung immer der Vergleich mit alternativen Anlagen: Solange die Verzinsung der Kapitalanlage nicht offensichtlich ungünstiger ist als eine vergleichbare Anlage, die dem Mitarbeiter privat zur Verfügung stände, ist das Argument einer zu wenig attraktiven Verzinsung nicht wirklich stichhaltig.
g) Nutzen nicht erkennbar
Mehr berufliche Flexibilität während des Erwerbslebens und in der Rentenübergangsphase lassen mehr Zeitsouveränität zu und sichert damit die Kompatibilität von Berufstätigkeit und privaten Interessen. Dadurch erhöht sich der immaterielle individuelle Nutzen für Arbeitnehmer erheblich. Für die Arbeitgeber sollten die o. g. Ausführungen erkennen lassen, dass sich – unter strategischem Aspekt – mit Zeitwertkonten die eigene Attraktivität als Arbeitgeber am Arbeitsmarkt spürbar erhöhen lässt und somit vor dem Hintergrund der demografischen Entwicklung und des Fachkräftemangels der Fortbestand eines Kleinst- oder Kleinunternehmens unterstützt werden kann. Zudem stellen Teilfreistellungen beim Rentenübergang durchaus eine existenzsichernde Notwendigkeit für kleine Unternehmen dar, weil Wissen im Unternehmen erhalten bleibt und abgestimmt sowie planbar auf Nachfolger übertragen werden kann. Darüber hinaus stärkt der Einsatz von Zeitwertkonten das Image als „familienfreundlicher Betrieb“, was bei Klein- oder Familienunternehmen in der Regel ein wichtiger Wettbewerbsfaktor ist.
Im Ergebnis stellen aus Sicht der Autoren alle genannten sieben Hürden und Hinderungsgründe nicht wirklich ein Hemmnis oder Argument gegen die Einführung von Zeitwertkonten bei Klein- und Kleinstbetrieben dar!
Das BMAS (2015) hat sogar speziell für die Zielgruppe der KMU eine eigene Broschüre „Wertguthaben in kleinen und mittleren Unternehmen (KMU)“ zur Beantwortung der wichtigsten Fragestellungen – und als Leitfaden nutzbar – veröffentlicht.
Quellen:
BMAS (2011): Bericht der Bundesregierung nach § 7g Viertes Buch Sozialgesetzbuch (SGB IV) über die Auswirkungen des Gesetzes zur Verbesserung der Rahmenbedingungen für die Absicherung flexibler Arbeitszeitregelungen und zur Änderung anderer Gesetze vom 21. Dezember 2008 (sog. „Flexi II“-Gesetz (BGBl. I. S. 2940)).
BMAS (2015): Wertguthaben in kleinen und mittleren Unternehmen (KMU), Leitfaden und Informationsbroschüre des Bundesministeriums für Arbeit und Soziales, 2015.
BMAS (2016): Gute Arbeit im digitalen Wandel – Abschlusskonferenz zum Dialogprozess „Arbeiten 4.0“, Bundesministerium für Arbeit und Soziales, 29.11.2016, [online], http://www.bmas.de/DE7Presse/Pressemitteilungen/2016 [29.12.2016].
BVMW (2016): Personalnot – Mittelständlern gehen Aufträge flöten, Bundesverband der mittelständischen Wirtschaft (BVMW), 29.12.2016, [online], http://www.faz.net/aktuell/wirtschaft/konjunktur/jeder-dritte-mittelstaendler-musste-wegen-personalnot-auftraege-ablehnen-14596172.html [29.12.2016]
Deloitte/Baumgartner (2014): Zeitwertkonten – Verbreitung, Nutzung und Ausgestaltung bei großen deutschen Unternehmen, gemeinsame Studie der Deloitte Consulting GmbH und der Baumgartner & Partner Management Consultants GmbH, München, Hamburg 02/2014.
F.A.Z./HID (2008): Zeitwertkonten im Mittelstand: Erwartungen und Erfahrungen mit Zeitwertkonten – eine Studie; hrsg. von F.A.Z. – Institut für Management-, Markt- und Medieninformationen GmbH, Frankfurt, und HDI-Gerling Leben Serviceholding AG, Köln; Juni 2008.
Brun-Hagen Hennerkes (2017): Die Rahmenbedingungen sind derzeit nicht günstig, Interview Handelsblatt Nr. 1, 02.01.2017, Seite 23.
HWK Leipzig (2014): KMU können Angestellten mittels Wertguthaben mehr berufliche Flexibilität bieten, 09.07.2014, [online], https://www.hwk-leipzig.de/artikel/kmu-koennen-angestellten-mittels-wertguthaben-mehr-berufliche-flexibilitaet-bieten-3,0,5501.html [29.12.2016].
Rauser/Towers Perrin (2007): Zeitwertkonten 2007; Umfrage bei großen und mittelständischen Arbeitgebern, Reutlingen/Frankfurt 2007.
TNS Infratest (2011): Forschungsbericht 418 (Arbeitsmarkt) – Evaluation des Gesetzes zur Verbesserung der Rahmenbedingungen für die Absicherung flexibler Arbeitszeitregelungen („Flexi II“-Gesetz), im Auftrag des Bundesministeriums für Arbeit und Soziales, München, Abschlussbericht 07. November 2011.
Dr. Thomas Kick und Dr. Burkhard Scherf
Sie erreichen den Autor per E-Mail: info@zeitwertkonten.org