
Analyse
Flexirente, Regelaltersgrenze und die zeitgleiche Nutzung von Wertkonten
Der Wegfall von Hinzuverdienstgrenzen macht Zeitwertkonten beim flexiblen Übergang in den Ruhestand attraktiver. Gemeinsam mit der Flexirente können sie jetzt ihr Potenzial entfallten. Wie zeigen, wie.
Bereits 2014 setzte der Gesetzgeber eine Koalitionsarbeitsgruppe ein, die Vorschläge für einen flexibleren Übergang vom Erwerbsleben in den Ruhestand erarbeiten solle[1]. In Folge trat zum 01.07.2017 das sog. Flexirentengesetz[2] in Kraft. Dieses Gesetz sah einen vereinfachten Zugang zu vorgezogenen gesetzlichen Altersrentenleistungen neben einem Erwerbstätigeneinkommen aus einem Beschäftigungsverhältnis vor. Es schaffte hierzu die starren Teilrentenstufen ab und führte in § 34 SGB VI a.F. eine pauschale Anrechnung des Hinzuverdienstes ein.[3]
Ziel war der vereinfachte Zugang zu vorgezogenen gesetzlichen Altersrentenleistungen, um beispielsweise eine Arbeitszeitreduktion im Alter gegenfinanzieren zu können. Dieses Ziel lässt sich bekanntlich auch mit betrieblichen Zeitwertkonten erreichen, wobei monatliche Entnahmen aus einem Zeitwertkonto bislang auf den Hinzuverdienst angerechnet wurden.[4] Mit dem Wegfall der Hinzuverdienstgrenzen im 8. SGB IV-Änderungsgesetz[5] entfällt diese, für vielen Gestaltungen bspw. bei Zeitwertkonten, abträgliche Wechselwirkung. Zeitwertkonten und Flexirente können jetzt ihr Potential zur Flexibilisierung der ruhestandsnahen Lebensphase gemeinsam voll entfalten und den Flexibilisierungsgrad deutlich dynamisieren. Im Folgenden wollen wir das Potential beider Instrumente aufzeigen und etwaige Grenzen und Verwerfungen untersuchen.
Allgemeines zur Flexirente
Mit dem Wegfall der Hinzuverdienstgrenzen steht die einstige sog. Flexirente heute eigentlich nur noch für die Möglichkeit gem. § 34 SGB IV eine vorgezogene gesetzliche Altersrente vor Erreichen der Regelaltersgrenze als Voll- oder stufenlose Teilrente zu beziehen. In diesem Sinne verwenden wir den Begriff der Flexirente im Folgenden.
Eine Teilrente ist gem. § 43 Abs. 1 SGB VI in beliebiger Höhe von 10 % bis 99,99 % der Vollrente frei wählbar. Mit den vorgezogenen variablen Altersrentenleistungen können Beschäftigte Einkommensverluste aus einer Arbeitszeitverringerung in variabler Höhe (maximiert auf die Vollrente) abfangen.
Für das Flexibilisierungspotential entscheidend, ist die Frage, welche Mitarbeitergruppen überhaupt einen Zugang zu vorgezogenen Altersrentenleistungen haben. Dies sind vor allem:[6]
- Die nach 1963 Geborenen mit einer 35-jährigen Wartezeit.[7] Hier besteht ein Altersrentenzugang ab 63. (Vorgezogene Altersrente für langjährige Versicherte)
- Die nach 1963 Geborenen mit einer 45-jährigen Wartezeit. Hier besteht ein Altersrentenzugang ab 65[8] (Vorgezogene Altersrente für besonders langjährig Versicherte.)
Mit der 45-jährigen Wartezeit liegt die Eingangshürde für die abschlagsfreie Altersrente für besonders langjährig Versicherte gem. § 236b SGB VI auch besonders hoch. So müssten die Versicherten praktisch vom 20. Lebensjahr bis zum 65. Lebensjahr ununterbrochen eine sozialversicherungspflichtige Beschäftigung ausgeübt oder eine andere rentenrechtlich relevante Zeit erworben haben. In der Praxis bedeutsamer scheint dagegen die vorgezogene Altersrente für langjährig Versicherte gem. § 236 SGB VI zu sein. Diese vorgezogene Altersrente verlangt lediglich eine Wartezeit von 35 Jahren und ist abschlagsbehaftet.
Der lebenslange Abschlag der vorgezogenen Altersrente für langjährig Versicherte beläuft sich auf 0,3 % der Regelaltersrente je Monat der vorzeitigen Inanspruchnahme. Sie wird bei Abruf durch die DRV-Bund bestimmt und dann mit den Abschlägen versehen. Erfolgt der Abruf nicht als Voll- sondern als Teilrente, bleibt der nicht abgerufene Teil von den Abschlägen verschont.
Besteht neben dem Bezug der Flexirente (egal ob als Voll- oder Teilrente) noch ein sozialversicherungspflichtiges Beschäftigungsverhältnis, werden bis zur Regelaltersgrenze weithin Rentenversicherungsbeiträge (für Arbeitnehmer und Arbeitgeber) fällig, die die Altersrente mit Erreichen der Regelaltersgrenze noch erhöhen können.[9]
Im Ergebnis bleibt festzuhalten, dass die Flexirente für diejenigen, die einen vorgezogenen gesetzlichen Altersrentenzugang nutzen können und wollen ein gutes Finanzierungsinstrument für etwaige Gehaltseinbußen aus einer etwaigen Arbeitszeitverringerung darstellt. Zu beachten ist allerdings, dass die Inanspruchnahme in der praktisch relevanten Variante der vorgezogenen Altersrente für langjährig Versicherte mit Abschlägen behaftet ist, die sich ein Leben lang auf die Rentenleistungen auswirken werden. Die Frage, inwieweit die Abschläge wirtschaftlich belastungsneutral sind, hängt von vielen Aspekten des Einzelfalles ab.[10] Dabei fallen die Abschläge höher aus, je früher und je höher die Altersrentenleistungen abgerufen werden.
Zeitwertkonten
Zeitwertkonten können bekanntlich in der ruhestandsnahen Lebensphase im Rahmen eines Beschäftigungsverhältnisses eingesetzt werden, um eine Arbeitszeitverringerung aufzustocken oder aber (unter Beibehalt der vertraglich geschuldeten Arbeitszeit) eine Freistellung zu finanzieren. Auf die Darstellung der vielfältigen Gestaltungs- und Kombinationsmöglichkeiten möchten wir auf unseren Beitrag „Wertguthaben in der rentennahen Lebensphase“ verweisen, der sich mit dem Potential der Zeitwertkonten genau in diesem Lebensabschnitt beschäftigt[11].
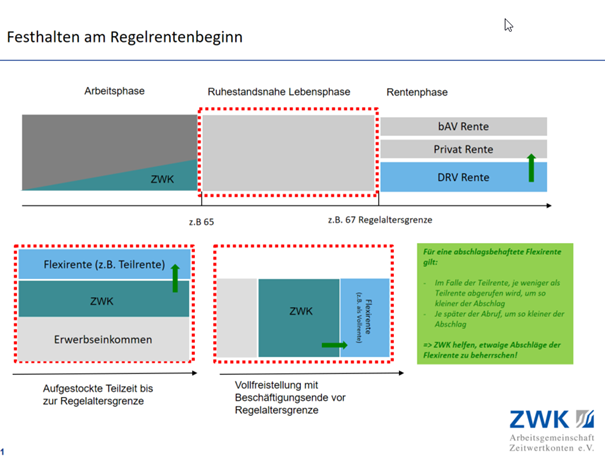
Die Nutzung von Zeitwertkonten wirkt sich im Unterschied zur Flexirente nicht negativ auf die lebenslangen Altersrentenleistungen aus. Besteht also nur ein abschlagsbehafteter Altersrentenzugang, empfiehlt es sich die Zeitwertkonten daher vorrangig durch Aufstockung einer Arbeitszeitverringerung oder Vollfreistellung zu entsparen, um die lebenslangen Abschläge der vorzeitig in Anspruch genommenen Altersrentenleistungen möglichst gering zu halten.
Verwerfungen
Fraglich ist zum einen, ob der Bezug der Flexirente, d.h. der vorzeitige Abruf von Altersrentenleistungen vor Erreichen der gesetzlichen Regelaltersgrenze die Wertguthabennutzung im Rahmen eines weiterhin bestehenden Beschäftigungsverhältnisses stört und ob zum anderen Wertguthaben im Rahmen eines etwaig weitergeführten Beschäftigungsverhältnisses auch über das Erreichen der Regelaltersgrenze hinaus genutzt werden dürfen.
Nutzung von Wertguthaben vor Erreichen der Regelaltersgrenze
Gesetzeswortlaut und Gesetzessystematik
Gegen eine gleichzeitige Nutzung von Flexirente und Wertguthaben könnte bei einer Überinterpretation der Vorschrift die Regelung des § 7c Abs. 1 Nr. 2a SGB IV sprechen, der als zulässige Verwendung von Wertguthaben im Rahmen der vertraglichen Freistellungszwecke u.a. eine Verwendung bis zu dem Zeitpunkt zulässt, zu dem der Beschäftigte eine Altersrente beziehen könnte oder aber tatsächlich bezieht. Beim Abruf der Flexirente liegt ein Fall des tatsächlichen Bezugs vor.
§ 7c Abs. 1 Nr. 2a SGB IV regelt den vertraglichen Freistellungszweck der ruhestandsnahen Freistellung, der gemäß § 7d Abs. 3 S. 2 Nr. 2 SGB IV auf Grund des verlängerten Anlagehorizontes zu Lockerungen bei der Kapitalanlage, namentlich zur Möglichkeit eines höheren Anlageanteils in Aktien oder Aktienfonds führt. § 7c Abs. 1 Nr. 2 SGB IV erlaubt Arbeitgebern und Arbeitnehmern aber mittels der verwendeten Einleitung „insbesondere“ auch über die in lit a. (ruhestandsnahe Freistellung) und lit b. (Qualifikationsfreistellung) genannten Beispiele hinaus, eigene betrieblich definierte Freistellungszwecke z.B. die Flexibilisierung des Übergangs vom Erwerbsleben in den Ruhestand zu vereinbaren. Dies spricht gegen eine einschränkende Wirkung der nur exemplarisch genannten ruhestandsnahen Freistellung des § 7b Abs. 1 Nr. 2a SGB IV auf andere Freistellungszwecke oder aber auch auf den ruhestandsnahen Freistellungszweck selbst.
Auch die Systematik des § 7c Abs. 1 SGB IV spricht per se dagegen. Die Regelung enthält neben den vertraglichen auch die gesetzlichen Freistellungszwecke, d.h. die Pflegezeitfreistellung, die Elternzeitfreistellung oder die Arbeitszeitverringerung nach dem Teilzeit- und Befristungsgesetz. Alle systematisch übergeordneten gesetzlichen Freistellungszwecke verlangen lediglich ein Beschäftigungsverhältnis und können im Einzelfall auch dann noch angestrebt sein, wenn etwa die Voraussetzungen für den (nur) exemplarisch genannten Freistellungszweck einer ruhestandsnahen Freistellung nicht möglich ist.
Die Gestaltungsfreiheit des § 7c Abs. 1 Nr. 2 SGB IV und die generelle Systematik des § 7c Abs. 1 SGB IV sprechen mithin gegen die Annahme, dass die Grenzen des ruhestandsnahen Freistellungszwecks auch die Grenzen der Verwendung der Wertguthabennutzung insgesamt darstellen. Andere gesetzliche Gründe, die gegen eine gleichzeitige Nutzung von Flexirente und Zeitwertkonten sprechen, sind nicht erkennbar.
Verwaltungspraxis im Beitrags- und Steuerrecht
Fraglich ist damit, ob allein die beitragsrechtliche oder steuerrechtliche Verwaltungspraxis gegen eine gleichzeitige Nutzung von Wertguthaben und Flexirente sprechen bzw. sprechen dürfen.
Die Finanzverwaltung verlangt für die Wertguthabennutzung lediglich den Bestand eines Beschäftigungsverhältnisses und beschränkt die Dotierungen auf ein Maß, dass nach einer Prognoseentscheidung noch eine Freistellung bis zum Erreichen eines Alters, zu dem spätestens eine Altersrente beansprucht werden kann (nicht wird!), d.h. bis zum Erreichen der Regelaltersgrenze erlaubt. Die Finanzverwaltung begrenzt die Nutzung damit insoweit auf die Regelaltersgrenze und nicht etwa auf einen vorher erfolgten tatsächlichen Abruftermin. Vor dem Erreichen der Regelaltersgrenze ist der Bezug einer vorgezogenen Altersrente für die Wertguthabennutzung aus lohnsteuerrechtlicher Sicht mithin unschädlich.
Fraglich ist damit nur noch, ob die beitragsrechtliche Praxis gegen eine gleichzeitige Nutzung spricht. Bis zum Wegfall der Hinzuverdienstgrenzen wurden Dotierungen in ein Zeitwertkonto (wie auch Umwandlungen zu Gunsten der bAV) beim Hinzuverdienst im Rahmen des § 34 SGB VI a.F. mitberücksichtigt[12]. Das Besparen von Wertguthaben ist damit selbst nach Ansicht der DRV Bund neben der Flexirente möglich.[13] Es stellt sich die Frage, wann diese Wertguthaben dann nach Vorstellung der DRV Bund wieder entspart werden sollen. Denklogisch kann dies nicht mehr vor der Flexirente erfolgen, mithin ist hier nach unserem Verständnis auch auf Basis der veröffentlichten Rechtsauffassung der DRV Bund nur ein Entsparen während des andauernden Bezugs der Flexirente oder nach Regelaltersgrenze denkbar.
Aktuelle Äußerungen
Angesichts bekannt gewordener insoweit skeptischer Äußerungen der DRV Bund im Rahmen von Einzelanfragen einzelner Mitgliedsunternehmen der AG ZWK kommt der Frage dennoch weiterhin Bedeutung zu, ob auch Entnahmen aus einem Wertguthaben neben der Flexirente auch aus Sicht der DRV Bund zulässig sind.
Für den Fall, dass während einer laufenden Altersteilzeit die Flexirente abgerufen wird und die Altersteilzeit i.S.d. AltTZG damit zwangsläufig wegen eines Rentenbezuges endet, sieht die Rechtsanweisung der DRV-Bund zu § 34 SGB VI a.F. vor, dass ein aus dem Wertguthaben der vorzeitig beendeten Altersteilzeit gewährtes laufendes Freistellungsgehalt bis zum Ende des Beschäftigungsverhältnisses beim Hinzuverdienst mit zu berücksichtigen ist,[14] also gerade nicht als Einmalzahlung im Sinne einer Störfallauszahlung korrigiert wird. Wenn die Flexirente selbst neben der Entsparung eines Wertguthabens aus einer „verunglückten“ Altersteilzeit funktioniert, sind keine Gründe erkennbar, wieso bei der Entsparung eines Wertguthaben eines anderes Zeitwertkontos ein anderer Mechanismus greifen soll.
Im Ergebnis lässt diese rechtliche Anweisung der DRV Bund nach Auffassung der AG ZWK neben der Flexirente damit sowohl die Dotierung als auch die Entsparung eines Wertguthabens zu und sieht die Wertguthabennutzung durch die Flexirente zumindest vor Erreichen der Regelaltersgrenze als nicht gefährdet.[15] Flexirente und Zeitwertkonten können bis zum Erreichen der Regelaltersgrenze damit auch miteinander kombiniert werden und schließen sich nicht etwa aus. Infolgedessen können bis zur Regelaltersgrenze damit gleich zwei Instrumente nebeneinander für die Flexibilisierung des Übergangs vom Erwerbsleben in den Ruhestand genutzt werden. Zeitwertkonten leisten somit einen wertvollen Beitrag, etwaige Abschläge auf Altersrentenleistungen auf ein Mindestmaß zu reduzieren. Ein schönes und begrüßenswertes Ergebnis des 8. SGV IV-Änderungsgesetzes, gerade vor dem Hintergrund, branchenindividuelle Übergänge in die Rente zu ermöglichen.[16]
Nutzung von Wertguthaben nach Erreichen der Regelaltersgrenze
Nach gemeinsamer Rechtsauffassung der DRV-Bund, des BMAS und der Finanzverwaltung können Zeitwertkonten nur bis zum Erreichen der Regelaltersgrenze genutzt werden. Die Finanzverwaltung macht dies im BMF-Schreiben vom 17.06.2009 deutlich, in dem sie den Prognosezeitraum für eine mögliche Freistellung durch das Erreichen der Regelaltersgrenze begrenzt[17]. Das BMAS trifft eine entsprechende Aussage in ihrer Broschüre zu Zeitwertkonten[18] und die DRV-Bund hat diese Rechtsauffassung bei verschiedenen Gelegenheiten gegenüber der AG ZWK, aber auch gegenüber einzelnen Mitgliedsunternehmen zum Ausdruck gebracht.
Grund für die Vorbehalte der betroffenen Ministerien und der DRV-Bund ist möglicherweise die Befürchtung, dass steuer- und beitragsgestundete Wertguthaben als attraktive Steuer- und Beitragssparmodelle missbraucht werden könnten, da mit Erreichen der Regelaltersgrenze z.B. Renten- und Arbeitslosenversicherungsbeiträge für die Versicherten entfallen oder individuelle Steuersätze niedriger ausfallen können.
Die AG ZWK vertritt bekanntlich die Position, dass in Ermangelung einer gesetzlichen Beschränkung Wertguthaben im Rahmen eines Beschäftigungsverhältnisses sehr wohl auch jenseits der Regelaltersgrenze genutzt werden dürfen.[19] Dieser Rechtsauffassung hat sich mittlerweile auch der wissenschaftliche Dienst des Bundestages angeschlossen.[20]
Der Bedarf der Unternehmen, Beschäftigungsverhältnisse auch über die Regelaltersgrenze hinaus zu verlängern, ist vorhanden und steigt angesichts des virulent größer werdenden Fachkräftemangels stetig an. Dabei ist es nicht einzusehen, wieso Nutzer von Wertguthaben im Rahmen eines über die Regelaltersgrenze hinaus aufgeschobenen Beschäftigungsverhältnisses ab Erreichen der Regelaltersgrenze plötzlich kein Sabbatical, keine Weiterbildung und keine Pflege- bzw. Familienpflege aber auch keine Teilzeitaufstockung mehr über ihr eigenverantwortlich gebildetes Wertguthaben organisieren dürfen. Die Lebenswelten der Beschäftigten ebenso wie die Beschäftigungssituation in Unternehmen sind hier aktuell rasenden Veränderungen unterworfen.
Fazit und Appell: „Eine Chance für Zeitwertkonten“
Eine Wertguthabenvereinbarung nach § 7b SGB IV ist ein probates Instrument, um dem Wunsch nach Kombination von Arbeitsfähigkeit im Alter und Finanzierung von gleitenden Übergängen in die Rente nachzukommen. Wann dieser Übergang konkret stattfindet, sollte jedem Unternehmen und deren Beschäftigten überlassen bleiben. Die Zeitwertkontennutzung neben dem Bezug einer gesetzlichen Rente generell unter Missbrauchsverdacht zu stellen, greift nach unserem Dafürhalten jedenfalls zu kurz.
Die Flexibilität dieses Instruments ist für die Arbeit der Zukunft elementar, die möglichen Vorbehalte der Verwaltung lösbar, so dass wir weiter an der Integration der Zeitwertkonten in unsere Arbeitswelt arbeiten sollten und dazu gehört auch die Arbeit jenseits der für den Bezug einer gesetzlichen Rente vorgesehenen Altersgrenzen.
So verstehen wir das 8. SGB IV-Änderungsgesetz auch als Ausdruck einer gesellschaftlichen Entwicklung weg vom Schwarz-Weiß-Denken, es gäbe für Beschäftigte nur einen Aktivenstatus oder einen Rentnerstatus hin zu einer echten Flexibilisierung und Individualisierung von Arbeitsbiographien und Rentenübergängen. Dieses neue Denken unterliegt konsequenter Weise auch anderen Spielregeln. Eine flexible Wertguthabennutzung kann sich hier aber gut integrieren und muss allenfalls an der einen oder anderen Stelle neu gedacht werden.
Wir haben Verständnis für das Argument, dass Wertguthaben nicht zu einem Steuer- oder Beitragssparmodell verkommen sollte. Dafür sind die Wertguthaben personal- und gesellschaftspolitisch schlicht zu bedeutsam. Es sollte aber durch intelligente Lösungen gelingen, möglicherweise noch bestehende Missbrauchsbedenken aus dem Weg zu schaffen, ohne dem Instrument ein unnötiges starres zeitliches Korsett zu verpassen, das am Bedarf der Unternehmen und seiner Beschäftigten vorbeigeht.[21]
[1] BT-Entschließungsantrag 18/1507 vom 22. Mai 2014)
[2] Gesetz zur Flexibilisierung des Übergangs vom Erwerbsleben in den Ruhestand und zur Stärkung von Prävention und Rehabilitation im Erwerbsleben vom 8. 12. 2016 – BGBl. I S. 2838.
[3] Hinzuverdienste bis 6.300 EUR p.a. waren anrechnungsfrei und wurden darüber hinaus pauschal mit 40% angerechnet.
[4] Vgl. Gemeinsame rechtliche Anweisung der DRV-Bund zu § 34 SGB VI (alte Fassung) Ziffer 3.1.15.
[5] Die Hinzuverdienstgrenzen neben einer Erwerbsminderungsrente haben dagegen weiterhin Bestand.
[6] Daneben gibt es zahlreiche weitere vorzeitige Altersrentenzugänge und auch Möglichkeiten für früher Geborene. Sie werden in der zukünftigen Praxis aber eher eine untergeordnete Rolle spielen.
[7] Einzelheiten zu den Voraussetzungen vgl. die Homepage der DRV Bund
[8] Für bestimmte Jahrgänge kommt auch schon ein Zugang vor dem 65 Lebensjahr in Betracht
[9] Suma summarum der DRV-Bund 3/21 S. 11
[10] https://www.dia-vorsorge.de/gesetzliche-rente/gefaehrdet-die-fruehrente-unser-rentensystem/
[11] Yearbook AGZWK 2022 S. 16 ff, oder HR-Performance 01.2021, S. 16
[12] Vgl. Gemeinsame rechtliche Anweisung der DRV-Bund zu § 34 SGB VI (alte Fassung) Ziffer 3.1.15.
[13] Ist aber ein Besparen zulässig, kann nicht zeitgleich ein Störfall ausgelöst werden.
[14] Vgl. Gemeinsame rechtliche Anweisung der DRV-Bund zu § 34 SGB VI (alte Fassung) Ziffer 3.1.4.
[15] Mit dem Wegfall der Hinzuverdienstgrenzen kann die Frage offenbleiben, ob die Rechtsanweisung der DRV-Bund, sowohl die Dotierungen als auch die Entnahmen beim ehemaligen Hinzuverdienst zu berücksichtigen. zu beanstanden wäre.
[16] In Ermangelung praktischer Erfahrungen kann es sinnvoll sein, vor dem gleichzeitigen Gebrauch von Wertguthaben neben der Flexirente weitere Rechtssicherheit über die Einbindung der Beitragseinzugsstellen zu erhalten. Eine unternehmensseitige Einbeziehung der DRV Bund halten die Verfasser nicht für den formal richtigen Weg, gleichwohl dürfte es hilfreich sein auch insoweit den fachlichen Austausch weiter zu pflegen.
[17] BMF-Schreiben vom 17.06.2009 B) I.
[18] FAQ Frage 25 in der Broschüre des BMAS zu Wertguthaben
[19] Yearbook AGZWK 2022 S. 16 ff, oder HR-Performance 01.2021, S. 16 ff
[20] Vgl. WD des Bundestages 6 - 3000 - 025/22
[21] Denkbar wäre beispielsweise eine partielle Störfallverbeitragung analog § 23b Abs. 2 SGB IV, soweit mit Erreichen der Regelaltersgrenze die Beitragspflicht in einzelnen Sozialversicherungszweigen entfällt. Hierzu dürfte lediglich eine geringfügige Korrektur des SGB IV notwendig werden. Die Finanzverwaltung müsste ihre Praxis entsprechend nachziehen und den Prognosezeitraum lediglich auf das Beschäftigungsende (statt wie bislang auf die Regelaltersgrenze) ausreichen lassen.
Sven Beste, Dr. Judith May und Dr. Thomas Haßlöcher
Sie erreichen den Autoren per E-Mail: info@zeitwertkonten.org