
Grundlagen
Adminstration von Zeitwertkonten
Die Administration von Zeitwertkonten ist ein sehr umfassendes, komplexes Gebiet. Dieser Artikel versucht einen Überblick über die verschiedenen zu administrierenden Prozesse zu geben. Im Folgenden werden neben der Anspar- und Entnahmephase, die Verwaltung der SV-Luft, die Prüfung der Einhaltung der Werterhaltgarantie und die Freistellungsberechnung betrachtet.
Sehr schnell zeigt sich, dass die Administration nicht ohne Hilfsmittel auskommen wird. Die Spanne der in der Praxis eingesetzten Werkzeuge reicht von einer "selbstgestrickten" Exceldatei bis hin zu modular aufgebauten Internetplattformen externer Anbieter. Je mehr (potentielle) Teilnehmer zu administrieren sind, desto früher sollte man sich die Frage nach einer professionellen Administration stellen.
Im Folgenden wird der dynamische Guthabenbegriff zugrunde gelegt, d.h. es wird der Mitarbeiteranteil und der AG-SV-Anteil getrennt verbucht (siehe auch „Stellungnahme der AGZWK zum neuen Wertguthabenbegriff“ vom 16.12.2009). Dies erscheint uns für die Administration zweckmäßiger als der statische Guthabenbegriff (so muss im jährlichen Kontoauszug nur das Entgeltguthaben, nicht das Wertguthaben ausgewiesen werden).
Betrachten wir nun die Prozesse, welche zu administrieren sind.
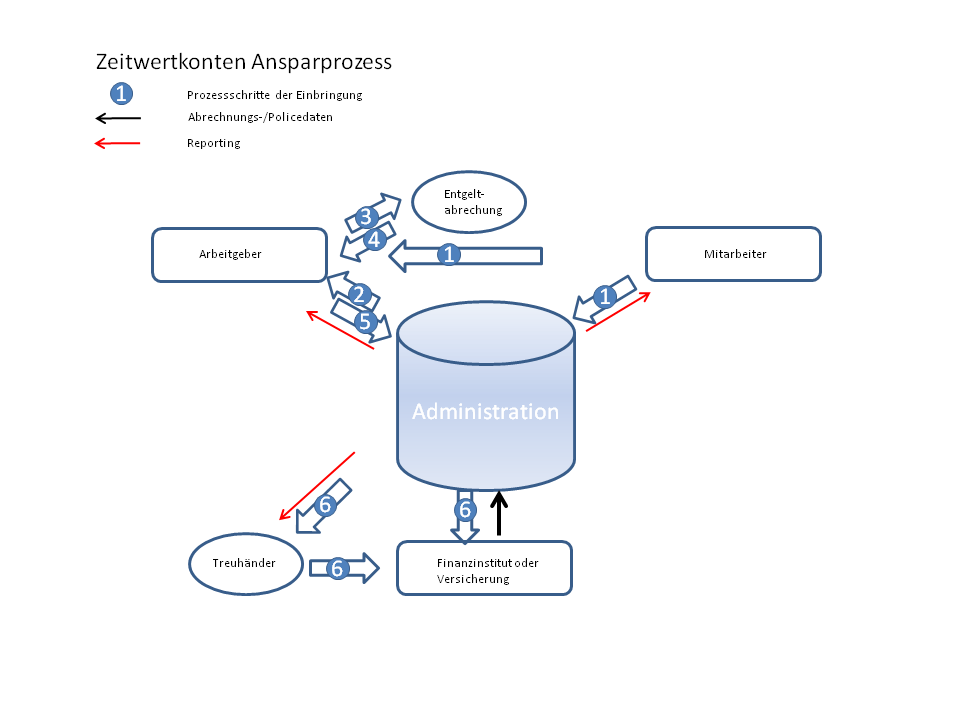
1. Prozess der Einbringung (Ansparphase)
Der Ansparphase unterliegt in der Regel ein wiederkehrender Prozess.
Abhängig von der unternehmensspezifischen Umsetzung des Zeitwertkontos und den zugelassenen Einbringungsarten kann dies „wiederkehrend“ monatlich, viertel-, halb- oder jährliche Einbringungen (Dotierungen eines individuellen Zeitwertkontos) bedeuten.
Der Prozess der Einbringung beginnt mit dem Einbringungsauftrag durch den Mitarbeiter.
Hier stellt sich die Frage, wie der Auftrag in die Entgeltabrechnung kommt.
Hierbei sind u.E. zwei Vorgehensweisen möglich:
- Die Einbringungserfassung erfolgt über die normalen unternehmensinternen Kommunikationskanäle (z.B: Outlook, Hauspost etc.). Der Auftrag wird sodann direkt im Entgeltabrechnungssystem eingegeben (Prozessschritte 1 und 3).
Diese Vorgehensweise empfiehlt sich bei kleinen Unternehmen, insbesondere dann, wenn keine Spezialisten für Anpassungen des Entgeltabrechnungssystems vorgehalten werden. - Die Einbringungserfassung erfolgt über ein Administrationstool. Dabei können die Aufträge durch den Mitarbeiter und/oder zentral erfasst werden. Die Überleitung an die Entgeltabrechnung erfolgt z.B. mittels einer Datei (z.B. Excel), welche in den Entgeltabrechnungslauf eingebunden wird (Prozessschritte 1 bis 3). Voraussetzung hierfür ist, dass der Entgeltabrechnung über das Administrationstool vorab definierte Schlüssel (z.B. Lohnarten) geliefert werden.
Insbesondere bei größeren Unternehmen empfiehlt es sich über eine Textschnittstelle nachzudenken. Dem Implementierungsaufwand auf Unternehmensseite steht ein minimierter (monatlicher) Abwicklungsaufwand mit sehr geringer Fehleranfälligkeit gegenüber. Bei den gängigen Systemen (z.B: SAP, Paisy) ist die Umsetzung dieser Schnittstelle erfahrungsgemäß unproblematisch.
Nach dem Entgeltabrechnungslauf steht fest, welche Beträge (für den einzelnen Mitarbeiter) in das Zeitwertkonto eingezahlt werden (Prozessschritt 5).
Je nach Art der Kapitalrückdeckung werden
- die individuellen Einzahlungsbeträge addiert, z.B. für den Kauf von Fondsanteilen
- die Einzahlungsbeträge mitarbeiterspezifischals Auftrag an das beauftragte Finanzinstitut oder eine Versicherung weitergeleitet, z.B. bei Versicherungspolicen oder Kontensparplänen (Prozessschritt 6).
Bei vielen Teilnehmern kann die Einschaltung eines Treuhänders zur Insolvenzsicherung der Wertguthaben sinnvoll sein, um den administrativen Aufwand bzgl. gleichermaßen denkbarer Verpfändungen von Konten oder Depots zu umgehen.
Anhand der Orderabrechnung werden den Mitarbeitern bei der Investition in Fondsanteile auf Basis der Einzahlungsbeträge die (Bruch-)Stücke zugewiesen.
Bei Rückdeckung über eine Versicherung erhält der Arbeitgeber in der Regel monatlich, halbjährlich oder jährlich die mitarbeiterspezifischen Policedaten wie Barwert, Gesamtkapital bzw. Garantiekapital zum Ablaufzeitpunkt.Diese Daten müssen im Rahmen der Administration dem einzelnen Mitarbeiter zugewiesen und vorgehalten werden.Darüber hinaus muss der Mitarbeiter mindestens einmal im Jahr durch den Arbeitgeber über die Höhe seine im Wertguthaben enthaltenen Entgeltguthabens unterrichtet werden.
1.1. Exkurs SV-Luft (siehe Schreiben der SV-Träger vom 31.03.2009):
Immer wenn das monatliche Bruttogehalt nach Abzug des Einbringungsbetrages unterhalb der Beitragsbemessungsgrenzen für Renten-/Arbeitslosenversicherung und/oder Krankenkasse/Pflegeversicherung liegt, entsteht sogenannte „SV-Luft“.
Die SV-Luft ist nur in der Arbeitsphase festzustellen. Monate, in denen Wertguthaben für eine (ggf. nur teilweise) Freistellung von der Arbeitsleistung verwendet und in denen zugleich kein neues Wertguthaben aufgebaut wird, sind bei der Ermittlung der SV-Luft nicht zu berücksichtigen.
In Monaten mit gleichzeitigem Auf- und Abbau von Wertguthaben (z.B. nicht rentennahe Freistellung) ist zu prüfen, ob der Saldo von Zuführung und Entnahme das Wertguthaben erhöht oder vermindert. Im letzteren Fall wird der Monat als Freistellungsphase gewertet und es ist keine SV-Luft zu bilden.
In der Regel erfolgt die SV-Luft-Führung entweder nach dem Summenfelder- oder nach dem Alternativ-/Optionsmodell.
1.1.1. Summenfelderverfahren:
|
BBG Renten-/Arbeitslosenversicherung (West 2012): |
EUR 67.200,--(EUR 5.600,-- p.M.) |
|
BBG Renten-/Arbeitslosenversicherung (West 2013): |
EUR 69.600,--(EUR 5.800,-- p.M.) |
|
BBG Kranken-/Pflegeversicherung (West 2012): |
EUR 45.900,--(EUR 3.825,-- p.M.) |
|
BBG Kranken-/Pflegeversicherung (West 2013): |
EUR 47.250,--(EUR 3.937,50 p.M.) |
|
|
|
|
Beginn der Wertguthabenbildung Januar 2012 |
|
|
monatlicher Arbeitsentgeltanspruch bis 30.06.2012 |
EUR 3.750,00 |
|
monatlicher Arbeitsentgeltanspruch ab 01.07.2012 |
EUR 4.000,00 |
|
|
|
|
beitragspflichtiges Arbeitsentgelt 1. Halbjahr 2012 |
EUR 21.600,-- |
|
beitragspflichtiges Arbeitsentgelt 2. Halbjahr 2012 |
EUR 24.000,-- |
|
beitragspflichtiges Arbeitsentgelt 1. Quartal 2013 |
EUR 12.000,-- |
|
|
|
|
Feststellung der SV-Luft (Störfall 31.03.2013) |
|
|
beitragspflichtiges Arbeitsentgelt 2012 |
EUR 45.600,-- |
|
==> SV-Luft 2012 Renten-/Arbeitslosenversicherung |
EUR 21.600,-- |
|
==> SV-Luft 2012 Kranken-/Arbeitslosenversicherung |
EUR 300,-- |
|
beitragspflichtiges Arbeitsentgelt 2013 |
EUR 11.550,-- |
|
==> SV-Luft 2013 Renten-/Arbeitslosenversicherung |
EUR 5.850,-- |
|
==> SV-Luft 2013 Kranken-/Arbeitslosenversicherung |
EUR 0,-- |
|
|
|
|
SV-Luft gesamt Renten-/Arbeitslosenversicherung |
EUR 27.450,-- |
|
SV-Luft gesamt Kranken-/Arbeitslosenversicherung |
EUR 300,-- |
1.1.2. Alternativ-/Optionsmodell:
Im Unterschied zum Summenfeldermodell kann der Arbeitgeber das Wertguthaben auch jeweils zum 31. Dezember eines jeden Jahres, bei Übergang in die Altersteilzeitarbeit, zum Tag vor Beginn einer Freistellungsphase und bei jeder Änderung der Beitragsgruppen (Wegfall bzw. Hinzutritt von Versicherungspflicht zu einem Versicherungszweig) bewerten und mit der für dieses Kalenderjahr festgestellten Differenz zwischen der Beitragsbemessungsgrenze des jeweiligen Versicherungszweiges und dem beitragspflichtigen Arbeitsentgelt vergleichen.
Der jeweils geringere dieser Beträge ist die Beitragsberechnungsgrundlage (= beitragspflichtiges Arbeitsentgelt), die für den Fall des Eintritts eines Störfalls fortzuschreiben ist.
Beispiel von oben:
|
monatlich vom Entgeltguthaben eingebrachter Betrag |
EUR 500,-- |
|
Entgeltguthaben zum 31.12.2012 |
EUR 6.000,-- |
|
Wert zum 31.12.2012 |
EUR 6.250,-- |
|
|
|
|
SV-Luft 2012 abgegrenzt Renten-/Arbeitslosenversicherung |
EUR 6.250,-- |
|
SV-Luft 2012 abgegrenzt Kranken-/Arbeitslosenversicherung |
EUR 300,-- |
|
|
|
|
Entgeltguthaben zum 31.03.2013 |
EUR 7.500,-- |
|
Wert zum 31.03.2013 |
EUR 7.450,-- |
|
|
|
|
SV-Luft 2013 abgegrenzt Renten-/Arbeitslosenversicherung |
EUR 0,-- |
|
SV-Luft 2013 abgegrenzt Kranken-/Arbeitslosenversicherung |
EUR 0,-- |
|
|
|
|
SV-Luft gesamt, abgegrenzt Renten-/Arbeitslosenversicherung |
EUR 6.250,-- |
|
SV-Luft gesamt, abgegrenzt Kranken-/Arbeitslosenversicherung |
EUR 300,-- |
1.2. Exkurs Werterhaltgarantie:
Eine der maßgeblichen Neuerungen des Flexi II-Gesetzes vom 01.01.2009 war die Einführung der Werterhaltgarantie. Diese besagt, dass Wertguthaben, welche zu Gunsten des Arbeitnehmers angelegt werden, zum Zeitpunkt ihrer planmäßigen Entsparung (z.B. rentennahe Freistellung) zumindest in Höhe der Beiträge zur Verfügung stehen müssen, die ursprüngllich angelegt wurden (§ 7d Abs. 3 SGB IV).
Zwecks späterer Dokumentation der Einhaltung der Werterhaltgarantie müssen alle eingebrachten Entgeltguthaben und AG-SV-Anteile in der Administration vorgehalten werden, damit zum Zeitpunkt der planmässigen Entnahme das Wertguthaben dem Wert der Rückdeckung gegenübergestellt werden kann.
Prozess der Entnahme
Der Prozess der Entnahme umfasst eine Abwicklung im Störfall, ggf. mit einer Übertragung auf einen anderen Arbeitgeber oder die Deutsche Rentenversicherung Bund, und den Prozess der Freistellung.
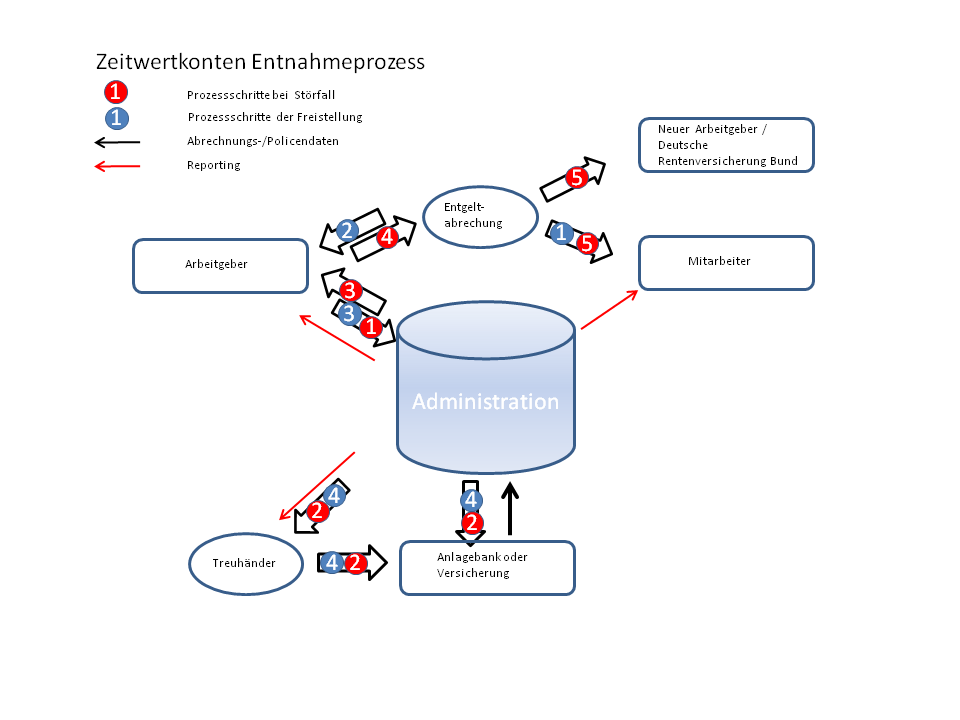
2.1. Prozess der Freistellung (Prozessschritte blau 1 bis 5)
Zu Beginn steht die Berechnung des Freistellungszeitraumes, welcher mit dem vorhandenen Wertguthaben finanziert werden kann.
Hierbei sind folgende Parameter zu berücksichtigen:
- Wie hoch ist das Wertguthaben?
Bei Rückdeckung in Fonds erfolgt in der Regel bei Ankündigung des Freistellungswunsches ein Umtausch in wenig volatile Geldmarkt- oder geldmarktnahe Fonds. Bei Rückdeckung über eine Versicherung empfiehlt sich die Abfrage des aktuellen Rückkaufwertes. - Gibt es tarifvertragliche Regelungen, welche den Freistellungszeitraum beeinflussen (z.B: Urlaubstage)
- Gibt es unternehmensspezifische Regelungen, welche den Freistellungszeitraum beeinflussen (z.B. Arbeitgeberzuschüsse)
- Nutzt der Mitarbeiter die Anpassungsmöglichkeit bzgl. seines Freistellungsgehalt innerhalb der Angemessenheitsschranken (max. 130%, mind. 70% des durchschnittlich gezahlten Arbeitsentgeltes der letzten 12 Kalendermonate; tarifvertraglich geregelte Abweichungen sind möglich)
Beispiel:
|
Wert des eingebrachten Entgeltguthabens |
EUR 50.100,-- |
|
durchschnittliches Jahresbrutto in den letzten 12 Monaten |
EUR 40.000,-- |
|
+ der durchschnittlichen regelmässigen Einmalzahlungen |
|
|
(z.B: Urlaubs/Weihnachtsgeld) |
EUR 2.500,-- |
|
- Entgelt-Einbringungen in den letzten 12 Monaten |
EUR 1.200,-- |
|
|
EUR 41.300,-- |
|
zu berücksichtigende Urlaubstage/Jahr (bei durchschn. 250 Arbeitstagen/Jahr) |
30 Tage |
|
|
|
|
==> Freistellungszeitraum bei 100% Freistellungsgehalt |
16 Monate, 16 Tage |
|
==> Freistellungszeitraum bei 97,30% Freistellungsgehalt |
17 Monate |
|
==> Freistellungszeitraum bei 80% Freistellungsgehalt (=EUR 33.040,--/Jahr) |
20 Monate, 20 Tage |
Der Prozess der Freistellung bedeutet in der Regel eine monatlich wiederkehrende Teilauflösung des Wertguthabens. Hierbei sind folgende Punkte zu beachten:
- Teilauflösung vorhandener SV-Luft
- Vor jeder Teilauflösung die Prüfung, ob die Werterhaltgarantie eingehalten ist
Der monatliche Prozess der Freistellung beginnt mit der Buchung des Freistellungsgehaltes beim Mitarbeiter (Prozessschritt 1). Erst nach erfolgter Gutschrift beim Mitarbeiter darf aus Insolvenzschutzgründen die Gutschrift des Freistellungsbetrages zzgl. AG-SV-Anteil aus ggf. vorhandenem Treuvermögen beim Arbeitgeber erfolgen.
Hierzu ist je nach Art der Kapitalrückdeckung in Höhe des Freistellungsgehaltes (zzgl. der AG-SV-Anteile) entweder
- ein Verkauf von Fondsanteilen
- eine Teilkündigung der Versicherungspolice
ggf. unter Einschaltung eines Treuhänders durchzuführen.
2.1.1. Behandlung der SV-Luft (siehe Schreiben der SV-Träger vom 31.03.2009):
Das für eine Freistellungsphase ausgezahlte Entgeltguthaben verringert die SV-Luft, soweit sie hierdurch nicht niedriger als der Gesamtbetrag des verbleibenden Entgeltguthabens wird.
Beispiel (aus Rundschreiben der SV-Träger vom 09. März 2009):
|
Entgeltguthaben |
EUR 5.000,-- |
|
SV-Luft Kranken-/Pflegeversicherung |
EUR 3.000,-- |
|
SV-Luft Renten-/Arbeitslosenversicherung |
EUR 4.000,-- |
|
Freistellung (verwendetes Entgeltguthaben) |
EUR 1.500,-- |
|
|
|
|
Werte nach Freistellung: |
|
|
Entgeltguthaben |
EUR 3.500,-- |
|
SV-Luft Kranken-/Pflegeversicherung |
EUR 3.000,-- |
|
SV-Luft Renten-/Arbeitslosenversicherung |
EUR 3.500,-- |
Die SV-Luft darf durch die Freistellung nicht niedriger werden als das verbleibende Entgeltguthaben (hier EUR 3.500,--).
2.1.2. Prüfung der Einhaltung der Werterhaltgarantie:
Vor jeder Teilauflösung des Wertguthabens ist zu prüfen, ob die Werterhaltgarantie eingehalten wurde.
Dies erfolgt durch Gegenüberstellung der Summe des eingebrachten Entgeltguthabens zzgl. des AG-SV-Anteils mit dem aktuellen Wert der Rückdeckung.
Sind bereits Teilauflösungen erfolgt, ist zu beachten, dass das Wertguthaben entsprechend vermindert wird.
Im Normalfall wird die Entwicklung des Wertguthabens zur Entwicklung der Rückdeckung wegen der Performance der Rückdeckung nicht deckungsgleich sein. Deswegen ist zu berücksichtigen, dass die Teilauflösung des Wertguthabens im Verhältnis des Freistellungsbetrages zum aktuellen Gesamtwert der Rückdeckung erfolgt.
2.2. Abwicklung des Störfalls (Prozessschritte rot 1 bis 5)
Immer wenn das Wertguthaben nicht vereinbarungsgemäß verwendet wird, liegt ein Störfall vor. In diesem Fall ist das Wertguthaben als einmalig gezahltes Arbeitsentgelt zu verbeitragen.
Für die Störfallabwicklung wird der EUR-Wert des gesamten Wertguthabens benötigt.
Dies bedeutet, das für den betreffenden Mitarbeiter
- alle Fondsanteile verkauft werden (bei Rückdeckung über Fonds)
- eine bestehende Versicherungspolice gekündigt wird.
Der sich hieraus ergebende EUR-Wert wird als einmalig gezahltes und verbeitragtes Arbeitsentgelt dem Mitarbeiter über die Entgeltabrechnung gutgeschrieben. Alternativ kann auch ein Übertrag auf einen neuen Arbeitgeber oder die Deutsche Rentenversicherung Bund erfolgen.
2.2.1. Behandlung der SV-Luft:
Im Störfall wird das gesamte (noch vorhandene) Wertguthaben (einschließlich etwaiger Wertzuwächse, Zinsen o. ä.), höchstens jedoch bis zu ermittelten bzw. noch vorhandenen SV-Luft, als beitragspflichtiges Arbeitsentgelt berücksichtigt.
Übertrag auf einen neuen Arbeitgeber oder Deutsche Rentenversicherung Bund
Eine Übertragung muss innerhalb von sechs Monaten nach dem Störfall erfolgen.
3.1. Übertragung auf einen neuen Arbeitgeber
3.1.1. Rückdeckung in Fonds
Übertragen wird in der Regel der EUR-Gegenwert des Wertguthabens incl. dem AG-SV-Anteil und nicht etwa eine bestehende Versicherungspolice bzw. ein bestehendes Anlageportfolio.
Dies ist darin begründet, dass die Rückdeckungskonzepte der Arbeitgeber unterschiedlich sind und sich nur ein EUR-Betrag leicht in das Zeitwertkonto des neuen Arbeitgeber "integrieren" lässt.
Eine Ausnahme stellt der Übertrag zwischen Arbeitgebern einer Unternehmensgruppe (z.B. Holding) dar.
Sofern hier alle Arbeitgeber Zeitwertkonten nach gleichen Prinzipien implementiert haben, reicht ein normaler Depotübertrag aus.
3.1.2. Versicherung
Wenn ein Mitarbeiter zu einem neuen Arbeitgeber wechselt, wird die Police auf den neuen Arbeitgeber umgeschrieben, wenn dieser auch einen Gruppen- und Dienstleistungsvertrag bei der gleichen Versicherung besitzt oder abschließt. In diesem Fall wird kein Störfall ausgezahlt.
3.2. Übertrag auf die Deutsche Rentenversicherung Bund
Hier ist nur ein Übertrag des EUR-Gegenwertes möglich. Für den Übertrag gibt es gewisse Voraussetzungen.
Die Voraussetzungen, Vorgehensweise und das Übertragungsformular können unter www.drv-bund-wertguthaben.de abgerufen werden.
Fazit:
Die Administration von Zeitwertkonten kann nur korrekt abgewickelt werden, wenn umfassende Kenntnisse der verschiedenen Prozesse vorhanden sind. Die Verwaltung von Zeitwertkonten ist anspruchsvoll und kann nur dann seriös und korrekt durchgeführt werden, wenn die angesprochenen Kompetenzen tatsächlich umfänglich vorhanden sind. Dies erfordert einerseits den Aufbau des entsprechenden Wissens beim Arbeitgeber und ggf. professionelle externe Unterstützung. Nur so können schwere Fehler mitsamt ihren Haftungsfolgen vermieden werden.
Unterlagen: Rundschreiben der SV-Träger vom 31.03.2009
Rainer Amberg
Sie erreichen den Autor per E-Mail: info@zeitwertkonten.org