
Betriebliches Zeitwertkonto
Erfolgskriterien für eine hohe Beteiligung der Mitarbeiter
Einführung
Die Automobilindustrie entwirft innovative Fahrzeugdesigns, Nahrungsmittelproduzenten bringen neue Geschmacksrichtungen auf den Markt und Elektronikfirmen entwickeln immer wieder neuartige Mobilfunkgenerationen. Jedes dieser Unternehmen verfolgt das gleiche Ziel: potenzielle Kunden zu begeistern und hohe Verkaufszahlen zu erreichen. Nicht anders ist es bei neuen Angeboten für Mitarbeiter im Unternehmen. Die Personalabteilung möchte das Interesse der Belegschaft wecken und eine hohe Beteiligung erzielen. Gleichzeitig will sich das Unternehmen auf dem Arbeitsmarkt herausheben, um die besten Talente für sich gewinnen zu können. Der Erfolg wird umso größer sein, je näher das Angebot den Anforderungen und Wünschen der Zielgruppe entspricht. Überträgt man diese Schlussfolgerung auf die Zeitwertkonten im Unternehmen, ist Erfolg gleichbedeutend mit einer hohen Mitarbeiterbeteiligung. Doch was bewegt die Mitarbeiter, am Zeitwertkonto teilzunehmen? Hierzu muss die sogenannte „Mitarbeiterbrille“ aufgesetzt und darüber nachgedacht werden, warum der berühmte Euro, der nur einmal ausgegeben werden kann, in ein Zeitwertkonto investiert werden soll. Welche Erfolgskriterien sich in der betrieblichen Praxis bewährt haben, zeigen die beiden Autorinnen im Folgenden auf. Zuvor wird ein Rückblick auf die Ausgangslage in den Unternehmen geworfen.
Ausgangslage
In zahlreichen Firmen war die Frühverrentung über Jahrzehnte hinweg ein etabliertes Instrument der Personalverjüngung, wie auch des Personalabbaus. Die rentennahen Mitarbeiter wurden über die Altersteilzeit und mittels Abfindungsregelungen finanziell abgesichert in den Ruhestand überführt. Dadurch konnten Umstrukturierungsmaßnahmen leichter umgesetzt, jüngeren Potentialträgern entsprechende Positionen früher angeboten und ältere Mitarbeiter sozialverträglich abgebaut werden. Die Frühverrentungsmodelle haben sich aus einem anfänglichen Negativimage zu etablierten und von allen Seiten anerkannten Instrumenten im Unternehmen entwickelt. Die Politik unterstützte die Arbeitgeber mit Fördermaßnahmen, die Gesellschaft vertrat die Meinung, man gehe mit 60 regulär in Rente und in den Unternehmen war es üblich, ab einem gewissen Alter die Möglichkeit der Frühverrentung seinen Mitarbeitern anzubieten. Gewissermaßen hat sich sogar eine Erwartungshaltung bei den Mitarbeitern entwickelt und es war zu beobachten, dass die Lebensplanung wie selbstverständlich auf einen früheren Ausstieg ausgerichtet wurde. Die Statistiken der deutschen Rentenversicherung zum durchschnittlichen Rentenbeginn belegten den Trend. Man könnte salopp ausgedrückt sagen, „die Frühverrentung war eine runde Sache und alle Beteiligten waren zufrieden“, wenn nicht der demografische Wandel und die damit einhergehenden Folgen immer mehr in den Blickpunkt der Unternehmen und Politik gerückt wären. Obwohl man schon jahrzehntelang anhand der Geburten- und Sterbezahlen die Entwicklung erkennen konnte, wurde die Trendwende erst in den letzten vier bis fünf Jahren mit Nachdruck herbeigeführt. Die Politik bekannte sich zur Verlängerung der Lebensarbeitszeit durch die Heraufsetzung des gesetzlichen Rentenalters und eliminierte bzw. reduzierte die gesetzlichen Fördermöglichkeiten zur Frühverrentung. In den Unternehmen wurden Demografieanalysen durchgeführt und damit begonnen, nach Lösungen für ein längeres, gesundes Arbeiten zu suchen. Und die Mitarbeiter? Die jüngste Befragung durch die IG Metall zeigt, dass die Arbeitnehmer nach wie vor einen früheren Ausstieg präferieren. Sie wollen nicht bis 67 arbeiten. Es wird deutlich, dass ein solch grundlegender Paradigmenwechsel nicht von heute auf morgen umgesetzt werden kann. Wie sich die Frühverrentung in den 80er Jahren schrittweise etablieren musste, so muss auch die Verlängerung der Lebensarbeitszeit nach und nach im Unternehmen, in der Gesellschaft und von den Mitarbeitern akzeptiert und gelebt werden. Zeitwertkonten sind hierfür das erfolgsversprechende Modell der heutigen Zeit. Doch wird sich die Anerkennung nur einstellen, wenn folgende Voraussetzungen erfüllt sind:
- Schaffung der personalstrategischen Rahmenbedingungen
- Ausgestaltung eines attraktiven und bedarfsgerechten Modells
- Verständliche und Interesse weckende Kommunikation an alle Mitarbeiter
Erfolgskriterien für eine hohe Beteiligung der Mitarbeiter
3.1 Personalstrategische Rahmenbedingungen
Die betriebliche Praxis zeigt, dass die Integration von Zeitwertkonten in die personalstrategische Ausrichtung von entscheidender Bedeutung ist. Die Mitarbeiter müssen erkennen können, dass die Unternehmensleitung und der Betriebsrat Zeitwertkonten als unverzichtbares Instrument der künftigen Lebensarbeitszeitgestaltung im Unternehmen etablieren wollen.
Doch wie kann dieser grundlegende Paradigmenwechsel erreicht werden?
a) Am effektivsten ist sicherlich die konsequente Beendigung der arbeitgeberfinanzierten Frühverrentung. Solange die Mitarbeiter Altersteilzeit oder anderweitige arbeitgeberfinanzierte rentennahe Ausscheidemodelle in Anspruch nehmen können, werden sie die Notwendigkeit eines eigenen Beitrags zur Finanzierung des vorzeitigen Ausstiegs nicht erkennen können.
Aus Arbeitgebersicht ist diese Konsequenz sprichwörtlich „leichter gesagt als getan“, denn es wird im Unternehmen immer wieder Situationen geben, die einen kurz- bzw. mittelfristigen Personalabbau erforderlich machen. Ebenso werden regelmäßig soziale Härtefälle auftreten, die eine Lösung zwingend erfordern. Bisher hat man mit Frühverrentungen diese Herausforderungen zumindest teilweise sozialverträglich lösen können. Daher stellt sich die Frage, ob ein Personalvorstand auf dieses etablierte Instrument verzichten möchte bzw. kann?
Eindeutige strategische Vorgaben zur weiteren Inanspruchnahme von Frühverrentungsmodellen in Abgrenzung zu den Zeitwertkonten können eine mögliche Lösung sein. So ließe sich die Anwendbarkeit von Frühverrentungsmodellen auf Restrukturierungsmaßnahmen begrenzen und an festgelegte Finanzierungsbudgets koppeln. Für Härtefälle kann ein „Sozialfonds“ eingerichtet werden, der ebenfalls eindeutig definierte Kriterien der Inanspruchnahme vorsieht. Eine mögliche Alternative ist auch, für einen befristeten Übergangszeitraum traditionelle Frühverrentungsmodelle mit den Zeitwertkonten zu kombinieren.
Dabei übernehmen die Führungskräfte eine entscheidende Rolle. Sie selbst müssen von der neuen Strategie der Beendigung der arbeitgeberfinanzierten Frühverrentung im Unternehmen überzeugt sein, um den Mitarbeiter in die neue Ära der Verlängerung der Lebensarbeitszeit glaubhaft begleiten zu können. Es ist Aufgabe der Unternehmensleitung, die Führungskräfte frühzeitig ins Boot zu holen und Argumentationshilfen an die Hand zu geben.
b) Eine finanzielle arbeitgeberseitige Unterstützung der Zeitwertkonten wird den Mitarbeitern sicherlich in hohem Maße die strategischen Ausrichtung verdeutlichen können, da Aufwand nur bei entsprechender Bedeutung und zu erwartender Amortisation der Maßnahme von der Unternehmensleitung bewilligt wird.
c) Die Einbindung der Zeitwertkonten in die Angebotspalette von Maßnahmen zur Vereinbarkeit von Familie und Beruf ist eine weitere Möglichkeit, die personalwirtschaftliche Bedeutung der Zeitwertkonten der Belegschaft aufzuzeigen. Beispielsweise können Kombinationen aus Beratungsangeboten und Freistellungsmöglichkeiten gestaltet werden, die als „Benefit-Paket im Pflegefall oder im Rahmen der Kinderbetreuung“ in den Leistungskatalog des Unternehmens aufgenommen werden.
d) Aktuelle Studien belegen, dass die Generation Y andere Werte vertritt. Freizeit gilt als Statussymbol, Work-Life-Balance als Selbstverständlichkeit und Sabbaticals als notwendige Option im Arbeitsleben. Zeitwertkonten sind das geeignete Instrument, um dieser Mitarbeitergeneration die gewünschten Chancen zu bieten. Eine Integration der Zeitwertkontenpolitik in den Recruitingprozess zeigt die strategische Bedeutung des Angebotes, da neue Mitarbeiter auf die angebotenen Möglichkeiten langfristig vertrauen.
Die Palette ließe sich noch fortsetzen. Zusammenfassend ist allen aufgeführten Punkten gemeinsam, dass sie die Mitarbeiter glaubhaft von der Notwendigkeit der Teilnahme an den Zeitwertkonten überzeugen können.
Sind die strategischen Rahmenbedingungen geschaffen, gilt es ein attraktives Zeitwertkontenmodell bedarfsgerecht auszugestalten.
Gestaltung eines attraktiven Zeitwertkontenmodells
Ein Zeitwertkontenmodell ist dann für die Mitarbeiter attraktiv, wenn sie das Instrument für ihre Bedürfnisse nutzen können. Die Kunst liegt daher in der bedarfsgerechten Ausgestaltung des Zeitwertkontenmodells für die Mitarbeiter und für das Unternehmen.
Verwendungsmöglichkeiten
Voraussetzung für eine hohe Beteiligung der Mitarbeiter an Zeitwertkonten ist die Möglichkeit der Nutzung des angesparten Wertguthabens für eine Freistellung in unterschiedlichen Lebensphasen. Eine Beschränkung des Verwendungszweckes auf eine vorruhestandsnahe Freistellung unmittelbar vor Rentenbeginn dürfte jüngere Mitarbeiter weniger ansprechen als die Aussicht, das Wertguthaben beispielsweise für eine Qualifizierung nutzen zu können.
Wenn in Unternehmen Zeitwertkonten als Ersatz für bisherige Frühverrentungsmodelle eingeführt werden, steht zunächst die rentennahe Freistellung im Vordergrund. Dies wird sich jedoch spätestens mit dem sich durch den demografischen Wandel verschärfenden Mangel an qualifizierten Bewerbern auf dem Arbeitsmarkt relativieren. Nicht nur die Generation Y legt Wert auf eine Work Life Balance und bewertet die Attraktivität eines Arbeitgebers auch anhand der Chance, vor dem Vorruhestand eine oder mehrere Auszeiten aus dem Arbeitsleben verwirklichen zu können. Auch der Option, den zunehmenden familiären Pflegebedarf mit einem Zeitwertkonto auffangen zu können, messen die Mitarbeiter immer mehr Bedeutung zu. Nicht zuletzt lassen sich mit Zeitwertkonten Beruf und Familie besser vereinbaren: Elternzeit kann verlängert, Teilzeitentgelt während der Elternteilzeit bzw. der Kindererziehung aufgestockt, familienbedingte Pflege mit Teilzeitaufstockung oder als Vollfreistellung finanziert werden.
Die von den Mitarbeitern nachgefragte Teilzeitarbeit sollte ermöglicht werden, indem entsprechende Teilzeitarbeitsplätze angeboten (z. B. Job-Sharing) und Schichtmodelle bedarfsorientiert auf Teilzeit ausgerichtet werden. Bisher überwiegt die Nachfrage nach der familienbedingten Teilzeit. Die Teilzeitaufstockung während der vorruhestandsnahen Freistellung ist für die Mitarbeiter und die Unternehmen noch von sehr geringer Bedeutung. Allenfalls aus gesundheitlichen Gründen wird die Teilzeitaufstockung von den Mitarbeitern in Erwägung gezogen.
Altersgerechte Teilzeitarbeitsplätze werden zukünftig an Bedeutung zunehmen. Diese werden nicht nur von Mitarbeitern, die körperlich belastende Tätigkeiten ausüben und / oder im Schichtdienst tätig sind, nachgefragt werden, sondern auch von Mitarbeitern aus anderen Bereichen, in denen die stressbedingte Belastung zunimmt. Die Unternehmen hingegen werden die Teilzeitaufstockung zukünftig auch Know How-Trägern und am Arbeitsmarkt schwer rekrutierbaren Spezialisten und Facharbeitern anbieten wollen, um mittels einer Teilfreistellung diese Mitarbeiter länger an das Unternehmen zu binden. Die Verlängerung der Lebensarbeitszeit bis zum Erreichen der Regelaltersgrenze kommt den Mitarbeitern und den Unternehmen zugute. Für Erstere ist der gleitende Übergang in die Rente insbesondere wegen des Absenkens des durchschnittlichen Rentenniveaus von Bedeutung.
Die Mitarbeiter legen großen Wert darauf, das angesparte Wertguthaben bei Bedarf auch tatsächlich entsparen zu können. Für den Erfolg der Zeitwertkonten ist es daher entscheidend, dass sich die Mitarbeiter darauf verlassen können, ihr Wertguthaben zum gewünschten Freistellungszeitpunkt in Anspruch nehmen zu können. Das Unternehmen sollte gut abwägen, ob und bei welchen Verwendungsmöglichkeiten, es sich das Recht vorbehält, die Verwendung aus betrieblichen Gründen abzulehnen. Zu welchem Zeitpunkt eine Freistellung angekündigt werden muss, ist für die gesetzlichen Freistellungzwecke geregelt. Für andere Verwendungsmöglichkeiten gibt entweder der Tarifvertrag Fristen vor oder der Arbeitgeber regelt diese so, dass eine Personalplanung möglich ist und der Mitarbeiter dennoch ohne allzu lange Ankündigungsfrist die Freistellung verwirklichen kann.
Einbringungsmöglichkeiten
Alleine die vom Gesetzgeber geschaffene Möglichkeit, in Zeitwertkonten steuer- und sozialversicherungsfrei Zeit- und Entgeltbestandteile einzahlen zu können, motiviert die Mitarbeiter, sich ein Zeitwertkonto aufzubauen.
Welche Entgeltbestandteile in das Zeitwertkonto eingebracht werden können, regelt der Arbeitgeber. Ist das Unternehmen tarifgebunden, können tarifliche Entgeltbestandteile nur unter Beachtung der Tariföffnungsklauseln in ein Zeitwertkonto eingebracht werden. Liegt keine Tarifbindung vor, können grundsätzlich alle Entgeltbestandteile, wie laufendes Entgelt, Urlaubs- und Weihnachtsgeld, Gewinnbeteiligung, Tantiemen, sonstige Gratifikationen, Prämien, etc. eingebracht werden. Die Mitarbeiter haben unterschiedliche Präferenzen für laufende oder einmalige Einbringungen. Bietet der Arbeitgeber mehrere Einbringungsmöglichkeiten an, erhöht dies die Attraktivität des Zeitwertkontos.
Der Arbeitgeber kann auch im Rahmen der gesetzlichen Vorgaben und der Tariföffnungsklauseln regeln, in welchem Umfang Entgeltbestandteile in das Zeitwertkonto eingebracht werden können. Die Festlegung eines Mindesteinzahlungsbetrages je Einbringungsart ist im Interesse des Unternehmens, hilft aber auch den unentschlossenen Mitarbeitern, sich zu entscheiden. Um ein unangemessenes Ansparen zu verhindern, kann die Freistellungsdauer je nach Verwendungsart begrenzt werden. Die Attraktivität des Zeitwertkontos bleibt erhalten bzw. wird noch gesteigert, wenn der Arbeitgeber als Gegenleistung für diese Einschränkung den Mitarbeitern garantiert, nach der Freistellung an einen vergleichbaren und gleichwertigen Arbeitsplatz zurückkehren zu können. Die Einzahlungshöhe selbst kann ebenso begrenzt werden, z.B. auf 10 % des Jahresarbeitsentgelts. Dies dient auch dem Schutz der Mitarbeiter vor einer finanziellen Überforderung in der Ansparphase.
Ein gutes Argument, Mitarbeiter für ein Zeitwertkonto zu begeistern, ist, den Einbringungszeitpunkt flexibel zu gestalten. Dies gibt den Mitarbeitern die Sicherheit, jederzeit etwas ändern zu können. Feste Einbringungszeitpunkte, zu denen sich die Mitarbeiter informieren und beraten lassen können, erleichtern jedoch die Entscheidungsfindung. Das gleichzeitige Angebot, jederzeit vor Fälligkeit des Entgelts widerrufen zu können, bietet den Mitarbeitern die größtmögliche Flexibilität.
Die Einbringung von Zeitbestandteilen aus Überstunden oder aus Urlaubsansprüchen oberhalb des gesetzlichen Mindesturlaubs bietet vor allem Mitarbeitern in den unteren Entgeltstufen die Möglichkeit, sich ein Wertguthaben aufzubauen, ohne spürbare finanzielle Einbußen zu haben. Zum Schutz der Mitarbeiter, insbesondere vor dem Hintergrund der Verlängerung der Lebensarbeitszeit, ist abzuwägen, ob und wie viele Zeitbestandteile eingebracht werden können. Urlaub soll vor allem der Erholung dienen und zum Erhalt der Arbeitsfähigkeit beitragen. Zeit dient dem Unternehmen auch als Flexibilisierungsinstrument. Es empfiehlt sich, aus Attraktivitätsgründen die Einbringung von Zeitbestandteilen zuzulassen, jedoch eindeutige Einbringungsregelungen vorzugeben (z.B. zweimal jährlich ein maximaler Prozentsatz der Mehrarbeitsstunden, begrenzte Anzahl von Urlaubstagen) und die Vorgesetzten in die Entscheidungsfindung mit einzubinden.
Arbeitgeberzuschüsse
Die Attraktivität der Zeitwertkonten kann durch die Bereitstellung von Arbeitgeberzuschüssen erheblich gesteigert werden. Arbeitgeberzuschüsse können einmalig beim erstmaligen Abschluss einer Wertguthabenvereinbarung als Startkapital geleistet werden oder zu Beginn einer Freistellung. Arbeitgeberzuschüsse lassen sich auch regelmäßig einbringen, als kontinuierlicher finanzieller Anreiz zum Aufbau eines Wertguthabens. Zudem können diese Gestaltungsoptionen kombiniert werden. Das mit Arbeitgeberzuschüssen ausgestaltete Zeitwertkontenmodell führt durch die steigende Attraktivität erfahrungsgemäß zu einer höheren Beteiligung.
Wie diese Arbeitgeberzuschüsse konzipiert werden, bleibt in der Regel dem Arbeitgeber überlassen. Zunächst gilt es festzulegen, welche Freistellungszwecke mit Arbeitgeberzuschüssen gefördert werden sollen und in welcher Höhe hierfür Mittel zur Verfügung gestellt werden können. Wenn beispielweise mit der Einführung von Zeitwertkonten die Praxis der Frühverrentung mit Altersteilzeit oder Abfindungsregelungen ersetzt werden soll, bietet es sich an, zu analysieren wie hoch die Kosten in der Vergangenheit für Frühverrentungen waren. Um hier gezielt und ohne Mehrkosten, fördern zu können, gibt die Demografieanalyse Aufschluss über die zukünftigen Kosten der alternden Belegschaft infolge Produktivitätsverlust, steigenden Krankheitskosten und Erhöhung des Renteneintrittsalters auf 67 Jahre. Die schrittweise Heraufsetzung des Renteneintrittsalters bei gleichzeitig sinkendem Rentenniveau wird auch gesundheitlich angeschlagene Mitarbeiter dazu zwingen, den vorzeitigen Renteneintritt so lange wie möglich hinauszuzögern. Hier schaffen Arbeitgeberzuschüsse Anreize, sich ein Wertguthaben für den Vorruhestand aufzubauen.
Empfehlenswert ist außerdem, dass der Arbeitgeber andere Freistellungsziele fördert, wie Qualifizierung, Elternzeit, Teilzeit, Pflegezeit und Sabbatical, wenn die Unternehmensstrategie lebenslanges Lernen und Förderung der Familienfreundlichkeit im Unternehmen verfolgt. Hier bieten sich alternative „Finanzierungsmöglichkeiten“ der Bezuschussung an, wie beispielsweise die Gewährung von Urlaubstagen oder Sonderzahlungen, wenn für Zeiten der Freistellung tarifvertraglich keine vorgesehen sind.
In jedem Fall drängt es sich auf, insbesondere bei einer hohen Fluktuation im Unternehmen, die Arbeitgeberzuschüsse zunächst verfallbar zu stellen. Die Unverfallbarkeit tritt nach Ablauf einer bestimmten Frist nach der Einzahlung des Zuschusses ein. Eine weitere Möglichkeit wäre, den Zuschuss generell erst im Moment der Freistellung zu gewähren bzw. den Zuschuss mit Beginn einer Freistellung nur zu bewilligen, wenn diese zu einem vom Arbeitgeber gewünschten Zeitpunkt erfolgt.
Beispiel eines mehrstufigen betrieblichen Bezuschussungsmodelles.
Ein Beispiel aus der unternehmerischen Praxis zeigt, wie über ein mehrstufiges Bezuschussungsmodell die vereinbarten Verwendungsmöglichkeiten Vorruhestand, Elternzeit, Pflegezeit, Teilzeit und Sabbatical gefördert werden. Praktische Erfahrungen in der Umsetzung dieses Modells und eine Beteiligungsquote > 50 %, haben die Autorinnen bewogen, nähere Details auszuführen.
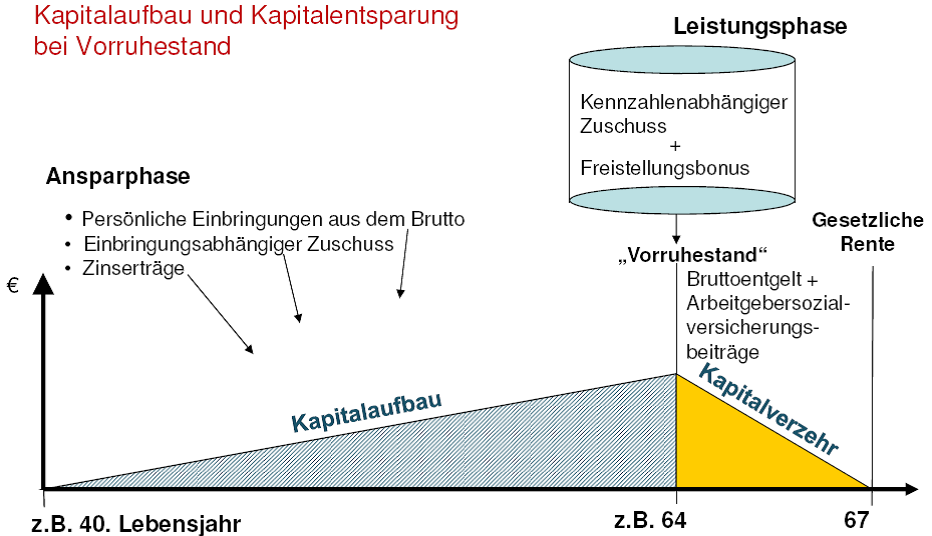
a) Pauschaler Freistellungsbonus für alle vereinbarten Verwendungsmöglichkeiten
Für jede Freistellung gewährt der Arbeitgeber dem Mitarbeiter einen pauschalen Freistellungsbonus. Hierfür wird die Höhe der Lohnzusatzkosten (zusätzliches Urlaubsgeld und Weihnachtsgeld, altersvorsorgewirksame Leistungen, Entgeltfortzahlung bei Arbeitsunfähigkeit, Urlaub und an Feiertagen, Gewinnbeteiligung), die durchschnittlich pro Mitarbeiter anfallen, als Prozentsätze des Entgelts ermittelt. Von der Prämisse ausgehend, dass die Hälfte der Mitarbeiter ihr Wertguthaben aus Zeitbestandteilen aufbaut, wird die Hälfte des Gesamtprozentsatzes als Freistellungsbonus gewährt. Der Freistellungsbonus wird prozentual auf Basis der verzinsten Einbringungen zum Freistellungsbeginn ermittelt und dem Wertguthaben zugeführt.
b) Einbringungsabhängiger Zuschuss für Vorruhestand in der Ansparphase
Die Verwendungsmöglichkeit Vorruhestand wird zusätzlich gefördert. Die Mitarbeiter erhalten in der Ansparphase regelmäßig einen Arbeitgeberzuschuss in Abhängigkeit von der individuellen Einbringung. Die ersten 600 Euro pro Jahr werden mit 50 % bezuschusst, die übersteigenden Einbringungsbeträge werden mit jeweils 10 % bezuschusst, bis zu einer Gesamteinbringung von 5.000 Euro pro Jahr. Eine jährliche Einbringung oberhalb von 5.000 Euro pro Jahr ist möglich, wird aber lediglich über den oben beschriebenen Freistellungsbonus gefördert.
Diese regelmäßigen Zuschüsse werden dem sogenannten Demografietopf entnommen, dem das Unternehmen jährlich Mittel zuführt. Das jährliche Finanzierungsvolumen wurde auf Basis der bisherigen Kosten für Altersteilzeitarbeitsverhältnisse ermittelt und für die Zukunft festgeschrieben. Sollten die Mittel, die vom Tarifvertrag geforderte Wertgleichheit (Metallindustrie) unterschreiten, werden diese erhöht.
Die Arbeitgeberzuschüsse können ausschließlich für die Voll- oder Teilfreistellung vor dem Bezug der gesetzlichen Rente verwendet werden und verlängern zusätzlich zum Freistellungsbonus deren Dauer. Für nicht-rentennahe Freistellungen kann das Wertguthaben, das aus Arbeitgeberzuschüssen aufgebaut wurde, nicht verwendet werden. Die Arbeitgeberzuschüsse unterliegen einer Unverfallbarkeitsfrist von jeweils 5 Jahren. Sonderregelungen gelten bei einer langen Betriebszugehörigkeit. Vor Beginn einer rentennahen Freistellung werden verfallbare Arbeitgeberzuschüsse unverfallbar. Im Störfall, mit Ausnahme der betriebsbedingten Kündigung, werden verfallbare Arbeitgeberzuschüsse nicht mit ausbezahlt, sondern dem Demografietopf zugeführt.
c) Kennzahlenabhängiger Zuschuss für Vorruhestand in der Verwendungsphase
Die dritte Stufe der Förderung erfolgt zum Zeitpunkt der Ankündigung einer vorruhestandsnahen Freistellung. Ältere Mitarbeiter, die ein Zeitwertkonto haben, können zu einem jährlichen Stichtag einen weiteren Zuschuss aus dem Demografietopf beantragen, der zusätzlich zum Freistellungsbonus und den Arbeitgeberzuschüssen die Freistellungsdauer verlängert. Hier wird darauf Wert gelegt, dass eine paritätisch besetzte Kommission einmal jährlich unter Berücksichtigung der betrieblichen demografischen Entwicklung, der Beschäftigungssituation im Unternehmen und der vorliegenden Anzahl der Anträge die Mittel freigibt. Diese werden dann an alle Antragsteller entsprechend einer individuellen Kennzahl verteilt.
Die Bewertungskriterien zur Ermittlung dieser individuellen Kennzahl berücksichtigen die durchschnittlich jährlich einbezahlten Einbringungsbeträge bis maximal 5.000 Euro, die regelmäßige Beteiligung mit mindestens 600 Euro jährlich seit Eintritt der Teilnahmeberechtigung und die gesundheitliche Einschränkung und arbeitsbedingten Belastungen der Mitarbeiter. Aktuell dient als Nachweis für die gesundheitliche Einschränkung die Schwerbehinderung. Die arbeitsbedingten Belastungen liegen vor, wenn die Mitarbeiter in den letzten 6 Jahren vor dem Stichtag der Antragstellung
- in Schicht gearbeitet haben und / oder
- unter besonders starken Umgebungseinflüssen gearbeitet haben, die über mittlere Belastungen erheblich hinausgehen und / oder
- in Rufbereitschaft eingesetzt waren.
Ergänzend weisen die Autorinnen darauf hin, dass auch Tarifverträge arbeitgeberseitige Zuschüsse für Zeitwertkonten vorsehen können (z. B. in der chemischen Industrie).
Kapitalanlagen
Eine Kapitalanlage mit einer attraktiven Verzinsung, in der das Wertguthaben des Mitarbeiters angelegt wird, hat ebenfalls Einfluss auf die Beteiligung der Mitarbeiter an dem Zeitwertkonto. Bei der Auswahl gilt es zu beachten, dass die Risikobereitschaft der Mitarbeiter unterschiedlich ist. Die angebotenen Kapitalanlagen sollten daher verschiedene Risikoklassen umfassen, aber dennoch für die Mitarbeiter überschaubar bleiben. Eine Kopplung der Risikoklasse an den Verwendungszweck kann den Mitarbeitern zusätzlich die Entscheidung erleichtern. Eine Risikostreuung durch die Wahl unterschiedlicher Kapitalanlagen im monatlichen Ansparprozess bringt weitere Flexibilität, ebenso wie der jederzeitige Wechsel der Kapitalanlage für zukünftige Einbringungen.
Der Arbeitgeber hat sich bei entsprechenden Angeboten an die gesetzlichen Anlagevorschriften zu halten. Gleichzeitig wird er das Risiko, den Nominalwerterhalt ausgleichen zu müssen, weitestmöglich reduzieren bzw. durch entsprechende Garantieprodukte gänzlich ausschließen wollen. Kapitalanlagen ohne Ausgabeaufschlag und ohne oder geringe Abschluss- und Verwaltungskosten stellen einen weiteren Benefit im Gesamtpaket des Zeitwertkontos dar. Allerdings ist es bei der heutigen Kapitalmarktsituation schwierig, sichere und kostengünstige Anlagen ohne Haftungsrisiko für den Arbeitgeber zu finden, die gleichzeitig eine für den Mitarbeiter attraktive Verzinsung bieten. Daher könnte beispielsweise die vollständige, arbeitgeberseitige Übernahme der Kapitalanlage- und Verwaltungskosten eine weitere Attraktivitätskomponente für den Mitarbeiter sein. Bei der Auswahl der Kapitalanlagen gilt es daher insbesondere abzuwägen, was gesetzlich umsetzbar, finanziell vertretbar und dennoch interessant für die Mitarbeiter ist.
Mitarbeiterkommunikation als Erfolgskriterium
Kommunikation wird im Allgemeinen als „Austausch“ oder „Übertragung“ von Informationen beschrieben. Hierzu gibt es unzählige Möglichkeiten von der Hochglanzbroschüre, über Flyer, Internetportale, Kontoauszüge, Beratungstage, Informationsrunden und vieles mehr. Die entscheidende Frage ist auch bei diesem Punkt, was letztendlich den Erfolg für eine Mitarbeiterbeteiligung bringen wird.
Die betriebliche Praxis zeigt folgende wesentliche Aspekte:
- Die persönliche Ansprache und Erklärung ist bei den Mitarbeitern beim Thema Zeitwertkonten unerlässlich.
- Eine nachhaltige Platzierung des Themas im Unternehmen ist zwingend erforderlich.
- Die Unterstützung durch den Betriebsrat fördert das Vertrauen in das Modell.
- Die Führungskräfte müssen das Thema bei ihren Mitarbeitergesprächen und Abteilungsrunden in regelmäßigen Abständen aufgreifen.
- Individuelle Informationen an die Mitarbeiter verleihen Sicherheit, erhöhen die Zufriedenheit, stärken das Vertrauen und machen Mitarbeiter zu Multiplikatoren.
Die Notwendigkeit der persönlichen Ansprache ist in der Komplexität der Zeitwertkonten begründet. Ein Mitarbeiter investiert nur in ein Modell, das er verstanden hat und dem er vertraut. Darüber hinaus müssen die Gründe für eine Teilnahme offen und ehrlich angesprochen werden. Der Mitarbeiter sollte mit einem Gefühl der vollkommenen Transparenz die Informationsveranstaltung verlassen.
Die Informationsflut im geschäftlichen und privaten Bereich lässt einmalige Kommunikationsthemen schnell verpuffen. Regelmäßige Veröffentlichungen durch die internen Kommunikationsmedien bringen das Thema immer wieder in Erinnerung. Eine erneute Kommunikationswelle nach den ersten erfolgreichen Freistellungen kann Mitarbeiter an Bord holen, die noch gezögert haben.
Ein weiterer wichtiger Aspekt im Kommunikationspaket ist die Unterstützung durch den Betriebsrat. Als Arbeitnehmervertreter handelt er stets im Interesse der Mitarbeiter. Als Unterstützer zeigt er der Belegschaft, dass er hinter dem Modell steht. Das schafft Vertrauen und Akzeptanz.
Neben dem Arbeitnehmervertreter kommt auch den Führungskräften eine entscheidende Rolle als Kommunikatoren und Unterstützer zu. Sie sind Bindeglied zwischen Mitarbeiter und Unternehmen. Ihre Aufgabe ist es, beiden Seiten gerecht zu werden und die optimale Zusammenarbeit zu organisieren. Die persönliche Lebensarbeitszeitgestaltung ist dabei von entscheidender Bedeutung für Mitarbeiter und Unternehmen. Daher gehört es zur Führungsaufgabe, die Thematik in regelmäßigen Abständen in Besprechungen aufzugreifen, was dem Mitarbeiter die Bedeutung und Wichtigkeit widerspiegelt.
Vertrauen in die Sicherheit und Stabilität des Modells wird vor allem durch Transparenz geschaffen. Regelmäßige Kontoauszüge und individuelle Onlinezugänge auf das Zeitwertkonto zeigen die Entwicklung der Wertguthaben und bieten den Mitarbeitern die Gelegenheit, transparent die Geldflüsse nachvollziehen zu können. Prognoseberechnungen für verschiedene Freistellungsmöglichkeiten und automatisierte Freistellungsrechner erhöhen das Interesse an weiteren Einsparungen. Persönliche Gespräche im rentennahen Alter zur Planung des Freistellungsbeginns geben dem Mitarbeiter Gewissheit für seine weitere Lebensarbeitszeitgestaltung. Ist der Mitarbeiter zufrieden und überzeugt, wird er sich mit seinen Kollegen austauschen und somit zum Multiplikator des Modells werden. Zufriedene und überzeugte Teilnehmer sind bekanntlich von allen Möglichkeiten des Informationsaustauschs die beste und erfolgversprechendste Methoden.
Weitere Erfolgskriterien
Neben den genannten Erfolgskriterien schaffen auch weitere begleitende Aspekte entscheidende Impulse für die Akzeptanz der Zeitwertkonten in der Belegschaft. Dies können sein:
- Regelmäßige Anpassungen des Modells an die neuesten Entwicklungen und entsprechende Informationen an die Belegschaft.
- Regelmäßige Überprüfung der Kapitalanlage und ggf. Änderungen und Erweiterungen der Angebotspalette in Abhängigkeit von der Entwicklung des Kapitalmarktes.
- Jährliche individuelle Belegschaftsinformationen zur Höhe des abgesicherten Wertguthabens und zum Insolvenzschutz.
- Informationen zur Portabilität, damit vor allem jüngere Mitarbeiter, die ihre berufliche Entwicklung noch nicht absehen können, ebenfalls einer Teilnahme zustimmen.
- Unternehmensseitige Übernahme von gestiegenen Arbeitgeberanteilen zur Sozialversicherung in der Freistellungsphase, die gesetzlich zu Lasten der Wertguthaben der Mitarbeiter gehen. Unter Umständen ist dieses Risiko den Mitarbeitern im Rahmen der steuer- und sozialversicherungsfreien Ansparung gar nicht bewusst, und kann daher ein positives Motivationselement werden, wenn das Risiko erkannt und durch den Arbeitgeber übernommen wird
Zusammenfassung
Zum Abschluss möchten wir nochmals die Frage stellen, was letztendlich den Erfolg für eine hohe Mitarbeiterbeteiligung ausmacht. Im Einführungstext vertraten wir die These, dass der Erfolg umso größer sein wird, je näher das angebotene Modell, den Anforderungen und Wünschen der Mitarbeiter entspricht. Die Ausführungen zeigen, dass das Zeitwertkonto mehr erfüllen muss als Anforderungen und Wünsche. Es muss überzeugen, Vertrauen und Sicherheit schaffen und sich immer wieder neuen Herausforderungen stellen, um den gestiegenen Erwartungen Rechnung tragen zu können. Es ist hilfreich, die „Mitarbeiterbrille“ aufzusetzen, um die Erfolgskriterien für eine hohe Mitarbeiterbeteiligung zu beleuchten. Letztendlich ist es dennoch notwendig, die Mitarbeiter- und Unternehmensinteressen optimal aufeinander abzustimmen, denn es ist ein Geben und Nehmen von beiden Seiten, die ein Zeitwertkonto im Unternehmen zum gewünschten Erfolg führen.
Carina Strobel und Antonie Walz.
Sie erreichen die Autorinnen per E-Mail: info@zeitwertkonten.org