
Grundlagen
Bilanzielle Abbildung des tariflichen Demografiebeitrags
Einleitung
Im Jahr 2008 haben die Industriegewerkschaft Bergbau, Chemie, Energie und die beteiligten Arbeitgeber tarifpolitisches Neuland betreten: Durch den Tarifvertrag „Lebensarbeitszeit und Demografie“ sollten die Herausforderungen des demografischen Wandels erstmals aktiv angenommen werden. Ein zentrales Element dieses Tarifvertrages ist der sog. Demografiefonds. Dies ist kein Fonds im klassischen Sinne, sondern ein betrieblich geschaffener Topf, in dem vom Arbeitgeber geleistete Beiträge gesammelt werden. Diese Geldmittel sollen in der Folge dazu verwendet werden, Instrumente für die Gestaltung des demografischen Wandels zu finanzieren.
Dieses Modell hat auch für Unternehmen, die nicht Vertragspartei des Tarifvertrages der Chemischen Industrie sind, Vorbildcharakter. Denn aufgrund der unterschiedlichen Altersstruktur je Region ist es wahrscheinlich, dass binnen weniger Jahre ein existenzbedrohender Fachkräftemangel entstehen kann. Deshalb hat das Thema Demografie nicht nur für die Innovations- und Wettbewerbsfähigkeit der Chemischen Industrie eine große strategische Bedeutung. Aus diesem Grund werden Modelle, die durch Verwendung eines Demografiefonds einen flexiblen Umgang mit dieser Problematik gewährleisten sollen, zukünftig verstärkt Thema in Tarifvertragsverhandlungen sein.
Allerdings tauchen in der praktischen Umsetzung u.a. bilanzrechtliche Fragestellungen auf, die noch nicht abschließend geklärt sind. Im Mittelpunkt der Überlegungen steht dabei die Frage, ob und wann die Beiträge an den Demografiefonds als Betriebsausgabe geltend gemacht werden können. In diesem Zusammenhang ist auch zu klären, inwieweit für spätere Verpflichtungen aus dem Demografiefonds Rückstellungen zu bilden sind.
Die folgende Darstellung widmet sich zunächst der Funktionsweise des Demografiefonds im Anwendungsbereich des Tarifvertrages der Chemischen Industrie (2.). Daran anschließend wird die Funktionsweise eines Demografiefonds außerhalb des Anwendungsbereiches des Tarifvertrages aufgezeigt (3.). Im Anschluss daran werden die allgemeinen Voraussetzungen für die Bildung von Rückstellungen dargestellt (4.) In einem weiteren Schritt wird erläutert, inwieweit es für den Arbeitgeber möglich ist, für spätere Leistungen aus dem Demografiefonds Rückstellungen zu bilden (5.). Schließlich wird dargestellt, an welchen Stellen hierbei Schwierigkeiten auftreten können und mögliche Lösungsansätze hierfür benannt (6.).
Funktionsweise des Demografiefonds innerhalb des Tarifvertrages
Als Demografiebeitrag hinterlegt der Arbeitgeber aufgrund der Vorgaben des Tarifvertrages in der Chemischen Industrie für jeden vollzeitbeschäftigten Arbeitnehmer jährlich 300 EUR (2010). Dieser Betrag erhöht sich zum 1. Januar eines Kalenderjahres um die jeweilige prozentuale Tariferhöhung des Vorjahres. Der Betrag kann für den Aufbau von Langzeitkonten (gleitende Übergänge in den gesetzlichen Ruhestand), für Altersteilzeit, die Inanspruchnahme einer Teilrente, die Berufsunfähigkeits-Zusatzversicherung der Chemieindustrie, tarifliche Altersvorsorge oder für gleitende Übergänge in den Ruhestand verwendet werden. Die einzelnen Instrumente sind untereinander kombinierbar. Die konkrete Zweckbestimmung treffen jedoch die Betriebsparteien in einer Betriebsvereinbarung. Konnten sich die Betriebsparteien nicht einigen, hat eine Auffangregelung die weitere Umsetzung des Tarifvertrages bestimmt. In Unternehmen mit bis zu 200 Beschäftigten musste der Demografiebetrag dann für tarifliche Altersvorsorge verwendet werden. Für größere Unternehmen mit mehr als 200 Beschäftigten muss der Betrag in Form eines Langzeitkontos zur Verfügung gestellt werden. Die Bezahlung des Demografiebetrages ist nach den Regelungen des Tarifvertrages auch dann erforderlich, wenn feststeht, dass bestimmte Arbeitnehmer diesen später nicht abrufen (z.B. befristet Beschäftigte). Nicht in Anspruch genommene Beträge, sog. „Überhänge“ verbleiben im Demografiefonds und werden in der Folge für die in der Betriebsvereinbarung festgelegten Zwecke verwendet.
Modellbeschreibung: Demografiefonds außerhalb des Tarifvertrages
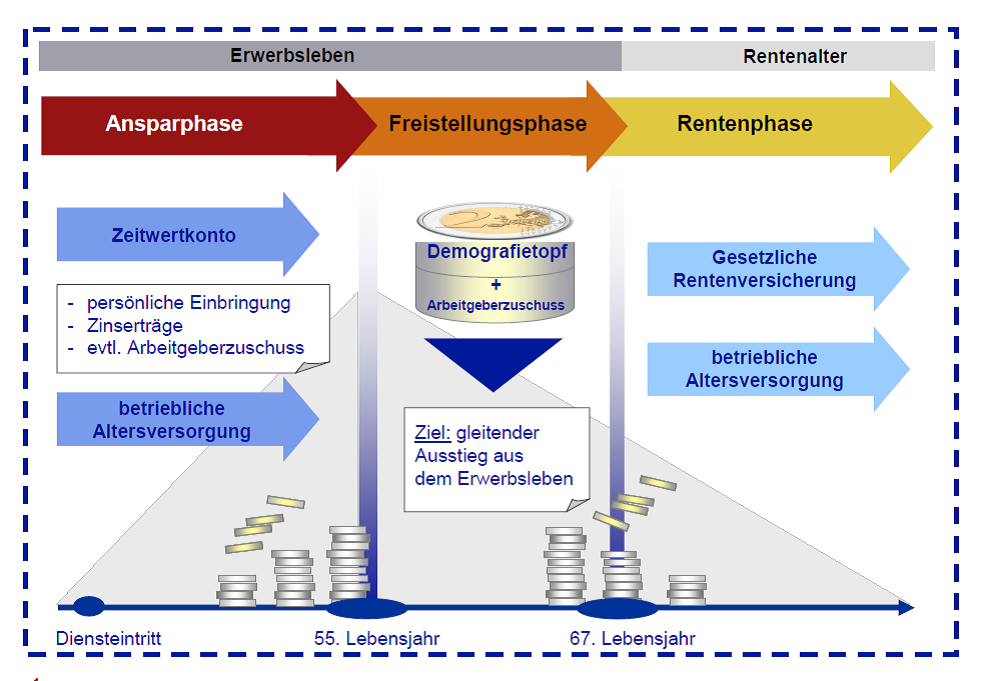
Ziel des vorliegenden Modells ist eine Kombination von Zeitwertkonten, Altersteilzeitmodellen, betrieblicher Altersversorgung und Demografiefonds (hier: Demografietopf). Hierdurch soll eine flexible Gestaltung der Lebensarbeitszeit bis zum Bezug der gesetzlichen Rente auch außerhalb des Anwendungsbereichs des Tarifvertrages der Chemischen In-dustrie ermöglicht werden. In der ersten Phase, der sog. Ansparphase, erbringt der Arbeitnehmer zum Beispiel in unverändertem Umfang seine Dienste, die vereinbarte Vergütung wird jedoch gekürzt. Möglich sind auch Einbringungen des Arbeitnehmers mittels Überstunden. In einer zweiten Phase, der Leistungsphase, beansprucht der Arbeitnehmer Zahlungen aus seinem individuellen Wertguthaben und kann je nach Vereinbarung auch Teile des Demografietopfes als Subvention vom Arbeitgeber zusätzlich erhalten. Er wird unter Fortzahlung seiner Bezüge von der Arbeit freigestellt; das Dienstverhältnis besteht fort. Durch Auszahlung der Bezüge verringert sich das Guthaben auf dem Zeitwertkonto.
Dies bedeutet, dass der Arbeitnehmer einen unbedingten Anspruch aus bereits erbrachter Dienstleistung gegenüber dem Arbeitgeber hat, dessen Fälligkeit jedoch aufgrund der Vereinbarung über das Wertguthaben bis zur Leistungsphase aufgeschoben ist. Faktisch erarbeitet der Arbeitnehmer auf Vorrat Arbeitslohn, den er in der Freistellungsphase verbraucht.
Um Arbeitnehmern auch in den ersten Jahren nach Modelleinführung eine vorruhestandsnahe Freistellung zu ermöglichen, werden zusätzliche Mittel des Arbeitgebers über den Demografietopf bereitgestellt. Hier besteht jedoch gerade kein individueller Anspruch des Arbeitnehmers, sondern nur ein kollektiver Gestaltungsspielraum für die Betriebsparteien.
Voraussetzungen für die Rückstellungsbildung
Rückstellungen sind Passivposten mit dem Zweck, Aufwendungen, deren Existenz oder Höhe am Abschlussstichtag noch nicht sicher sind und die erst später zu einer Auszahlung führen, der Periode der Verursachung zuzurechnen. Sie sind aus dem Betriebsvermögen des Unternehmens ausgegliedert und werden dem Fremdkapital zugerechnet.[1] Die Verbindlichkeit muss weiterhin bis zum Bilanzstichtag wirtschaftlich verursacht sein. Die wirtschaftlich wesentlichen Tatbestandsmerkmale müssen dabei bereits erfüllt sein.[2] Zum Bestehen der unsicheren rechtlichen oder faktischen Verpflichtung gehört die hinreichende Wahrscheinlichkeit. Die Inanspruchnahme muss so wahrscheinlich sein, dass sie ein gedachter Erwerber des Unternehmens bei der Kalkulation des Kaufpreises berücksichtigen würde.[3] Eine Verpflichtung und eine daraus entstehende Inanspruchnahme sind „wahrscheinlich, wenn mehr Gründe für als gegen das Be- oder Entstehen einer Verbindlichkeit und eine künftige Inanspruchnahme sprechen“.[4]
Rechtliche Würdigung der Rückstellungsbildung
Die Frage, ob der Arbeitgeber für Verpflichtungen aus dem Demografietopf Rückstellungen zu bilden hat, beinhaltet insbesondere die Problematik der individuellen Zurechenbarkeit der Mittel an den einzelnen Arbeitnehmer. Durch die alleinige Einführung eines Demografietopfes als Instrument zur Gestaltung kollektiver Interessen fehlt es an einem individuellen Anspruch des einzelnen Arbeitnehmers auf Auszahlung. Somit fehlt es auch an einer hinreichend konkretisierten Drittverpflichtung, ohne die eine Rückstellung nicht gebildet werden kann. Ohne eine hinreichende Konkretisierung der Verpflichtung gegenüber dem einzelnen Arbeitnehmer, erlangt die Verpflichtung des Arbeitgebers lediglich den Charakter einer Eventualverbindlichkeit. Darunter ist eine mögliche Verpflichtung zu verstehen, die aus vergangenen Ereignissen resultiert und deren Existenz durch das Eintreten oder Nichteintreten eines oder mehrerer unsicherer künftiger Ereignisse erst noch bestätigt wird, die nicht vollständig unter der Kontrolle des Unternehmens stehen.[5] Die Bildung einer Rückstellung in der Handelsbilanz wäre mithin ausgeschlossen. Im Übrigen besteht für derartige Eventualverbindlichkeiten auch nach IFRS und nach EStG ein ausdrücklich normiertes Rückstellungsverbot.[6]
Mögliche Lösungsansätze
Ausgehend von der beschriebenen Problematik gibt es verschiedene Möglichkeiten, die Beiträge eines Unternehmens in den Demografietopf rückstellungsfähig zu gestalten. Hierfür muss insbesondere eine konkrete Verpflichtung des Arbeitgebers gegenüber dem Arbeitnehmer geschaffen werden. Dafür sollte dem einzelnen Arbeitnehmer ein bestimmter Betrag an dem Demografietopf zugeordnet werden. Dies wird in der Praxis durch eine den Tarifvertrag ergänzende Betriebsvereinbarung erfolgen. Hierzu seien die folgenden Beispiele genannt.
Individuelle Zurechenbarkeit mittels Betriebszugehörigkeit
Die individuelle Zurechenbarkeit einzelner Bestandteile des Demografietopfes an einzelne Arbeitnehmer kann dadurch erreicht werden, dass den Arbeitnehmern ein bestimmter Bruchteil am Demografietopf individuell je nach Betriebszugehörigkeit zugeordnet wird. In diesem Modell erwirbt ein Arbeitnehmer pro abgeleistetem Dienstjahr einen bestimmten Betrag, den er später nutzen kann, um entsprechend früher in den Vorruhestand einzutreten. Dabei kann der Arbeitnehmer umso eher in den Vorruhestand eintreten, desto länger er bereits im Unternehmen tätig ist. Durch die dann konkrete Zuordnung einzelner Bestandteile an bestimmte Arbeitnehmer, entsteht ein konkreter Anspruch des jeweiligen Arbeitnehmers und somit eine rückstellungsfähige Verbindlichkeit für den Arbeitgeber.
Jubiläums-Rückstellungen
Eine weitere Möglichkeit besteht darin, die Auszahlung der Mittel aus dem Demografietopf an das Erreichen eines Dienstjubiläums der Arbeitnehmer zu knüpfen. Die Verpflichtung zu einer künftigen Zuwendung anlässlich eines Dienstjubiläums begründet gemäß § 5 Abs. 4 EStG eine ungewisse Verbindlichkeit aus einem Dienstverhältnis, für die nach den allgemeinen Regeln eine Verbindlichkeitsrückstellung zu bilden ist. Die Anforderungen sind dabei zwar weniger streng als bei Rückstellungen nach § 6a EStG, doch die Wahrscheinlichkeit einer Inanspruchnahme für die Rückstellungsbildung ist auch hier erforderlich.[7] Im Fall des Demografietopfes könnte der Arbeitgeber die Auszahlung an einzelne Arbeitnehmer an das Erreichen bestimmter Dienstjubiläen knüpfen und auf diese Art einen konkreten Anspruch des Arbeitnehmers kreieren. Für diesen Anspruch könnte dann ebenfalls eine Rückstellung gebildet werden. Die verschärften Voraussetzungen für die steuerbilanzielle Bildung der Rückstellung nach § 5 (4) EStG sollten in diesem Falle jedoch nicht eingreifen.
Fazit
Die Einrichtung eines Demografiefonds kann, wie gezeigt, ein wirksames Instrument zur flexiblen Gestaltung der Arbeitszeit darstellen. Hierbei sind aus Arbeitgebersicht jedoch einige Besonderheiten zu beachten, wenn er für diese späteren Verpflichtungen bereits frühzeitig eine Rückstellung verbuchen möchte. Es ist insbesondere auf eine individuelle Zurechnung einzelner Bestandteile des Demografiefonds an bestimmte Arbeitnehmer zu achten. Dies kann zum einen durch eine Zuordnung bestimmter Summen in Abhängigkeit zur Betriebszugehörigkeit oder zum anderen durch Ausgestaltung der Auszahlung als Leistung für Dienstjubiläen erreicht werden. Ohne die direkte Zurechenbarkeit erscheint die Möglichkeit einer Rückstellungsbildung zweifelhaft.
[1] vgl. Baumbach/Hopt, HGB, 34. Auflage 2010, § 249 / Rn. 1.
[2] vgl. Baumbach/Hopt, ebenda, § 249 / Rn. 2.
[3] vgl. Münchener Kommentar, 2. Auflage 2008, § 249 / Rn.13.
[4] vgl. Münchener Kommentar (Fn.3), § 249/ Rn. 13, BFH v. 01.08.1984 - I R 88/80, BStBl. 1985 II S. 44.
[5] vgl. IAS 37, 10.
[6] vgl. IAS 37, 27.
[7] vgl. BFH IV R 81/84, BFH IV R 42/04, Blümich, EStG, 112. Auflage 2011, § 5 / Rn. 841, BMF v. 08.12.2008, BStBl I 08, 1013, Tz. 3.
Dr. Stefanie Alt, Michael Hennig, Thomas Hoffmann.
Sie erreichen die Autoren per E-Mail: info@zeitwertkonten.org